예금토큰과 스테이블코인 차이 — 찍는 사람이 다릅니다
예금토큰은 시중은행이 찍고, 스테이블코인은 민간 발행사가 찍습니다. 한국은행은 프로젝트 한강에서 은행에 기관용 디지털화폐를 주고 은행이 그 위에 예금토큰을 발행하는 2층 구조를 실험했어요. 둘은 종류가 다른 물건입니다.
최초 발행 · 최종 개정 · 감수 김유진 세무사 · 장성우 변호사 · 다음 정기 검토 2026.11
2026년 시행 법령 기준
「토큰」이라는 말이 붙었다고 같은 물건은 아니에요
기사에서 예금토큰과 스테이블코인이 나란히 나오다 보니 둘이 비슷한 물건처럼 읽힙니다. 실제로는 종류가 다릅니다.
가장 크게 갈리는 건 누가 찍느냐예요. 예금토큰은 우리가 아는 그 시중은행이 찍습니다. 국민·신한·우리·하나 같은 곳이요. 스테이블코인은 은행이 아닌 민간 회사가 찍습니다.
찍는 사람이 다르면 뭐가 달라지느냐. 문제가 생겼을 때 찾아갈 창구가 달라집니다. 은행이 찍은 것이면 은행 감독 체계 안에 있고, 민간 회사가 찍은 것이면 그 회사와의 계약이 전부예요.
이 차이가 왜 중요한지 감이 잘 안 오실 텐데, 우리가 평소에 쓰는 돈이 어떤 층에 놓여 있는지를 먼저 보면 이해가 빠릅니다.
우리 돈은 원래 두 층에 나뉘어 있습니다
지갑 속 만원짜리와 통장에 찍힌 100만원은 둘 다 「돈」이지만 성격이 다릅니다.
지폐는 한국은행이 발행한 것이라 국가 신용에 기대고 있어요. 반면 통장 잔고는 은행에 대한 청구권입니다. 은행이 망하면 그 청구권도 위태로워지죠. 그래서 나라가 예금자보호라는 안전망을 따로 깔아 둔 겁니다.
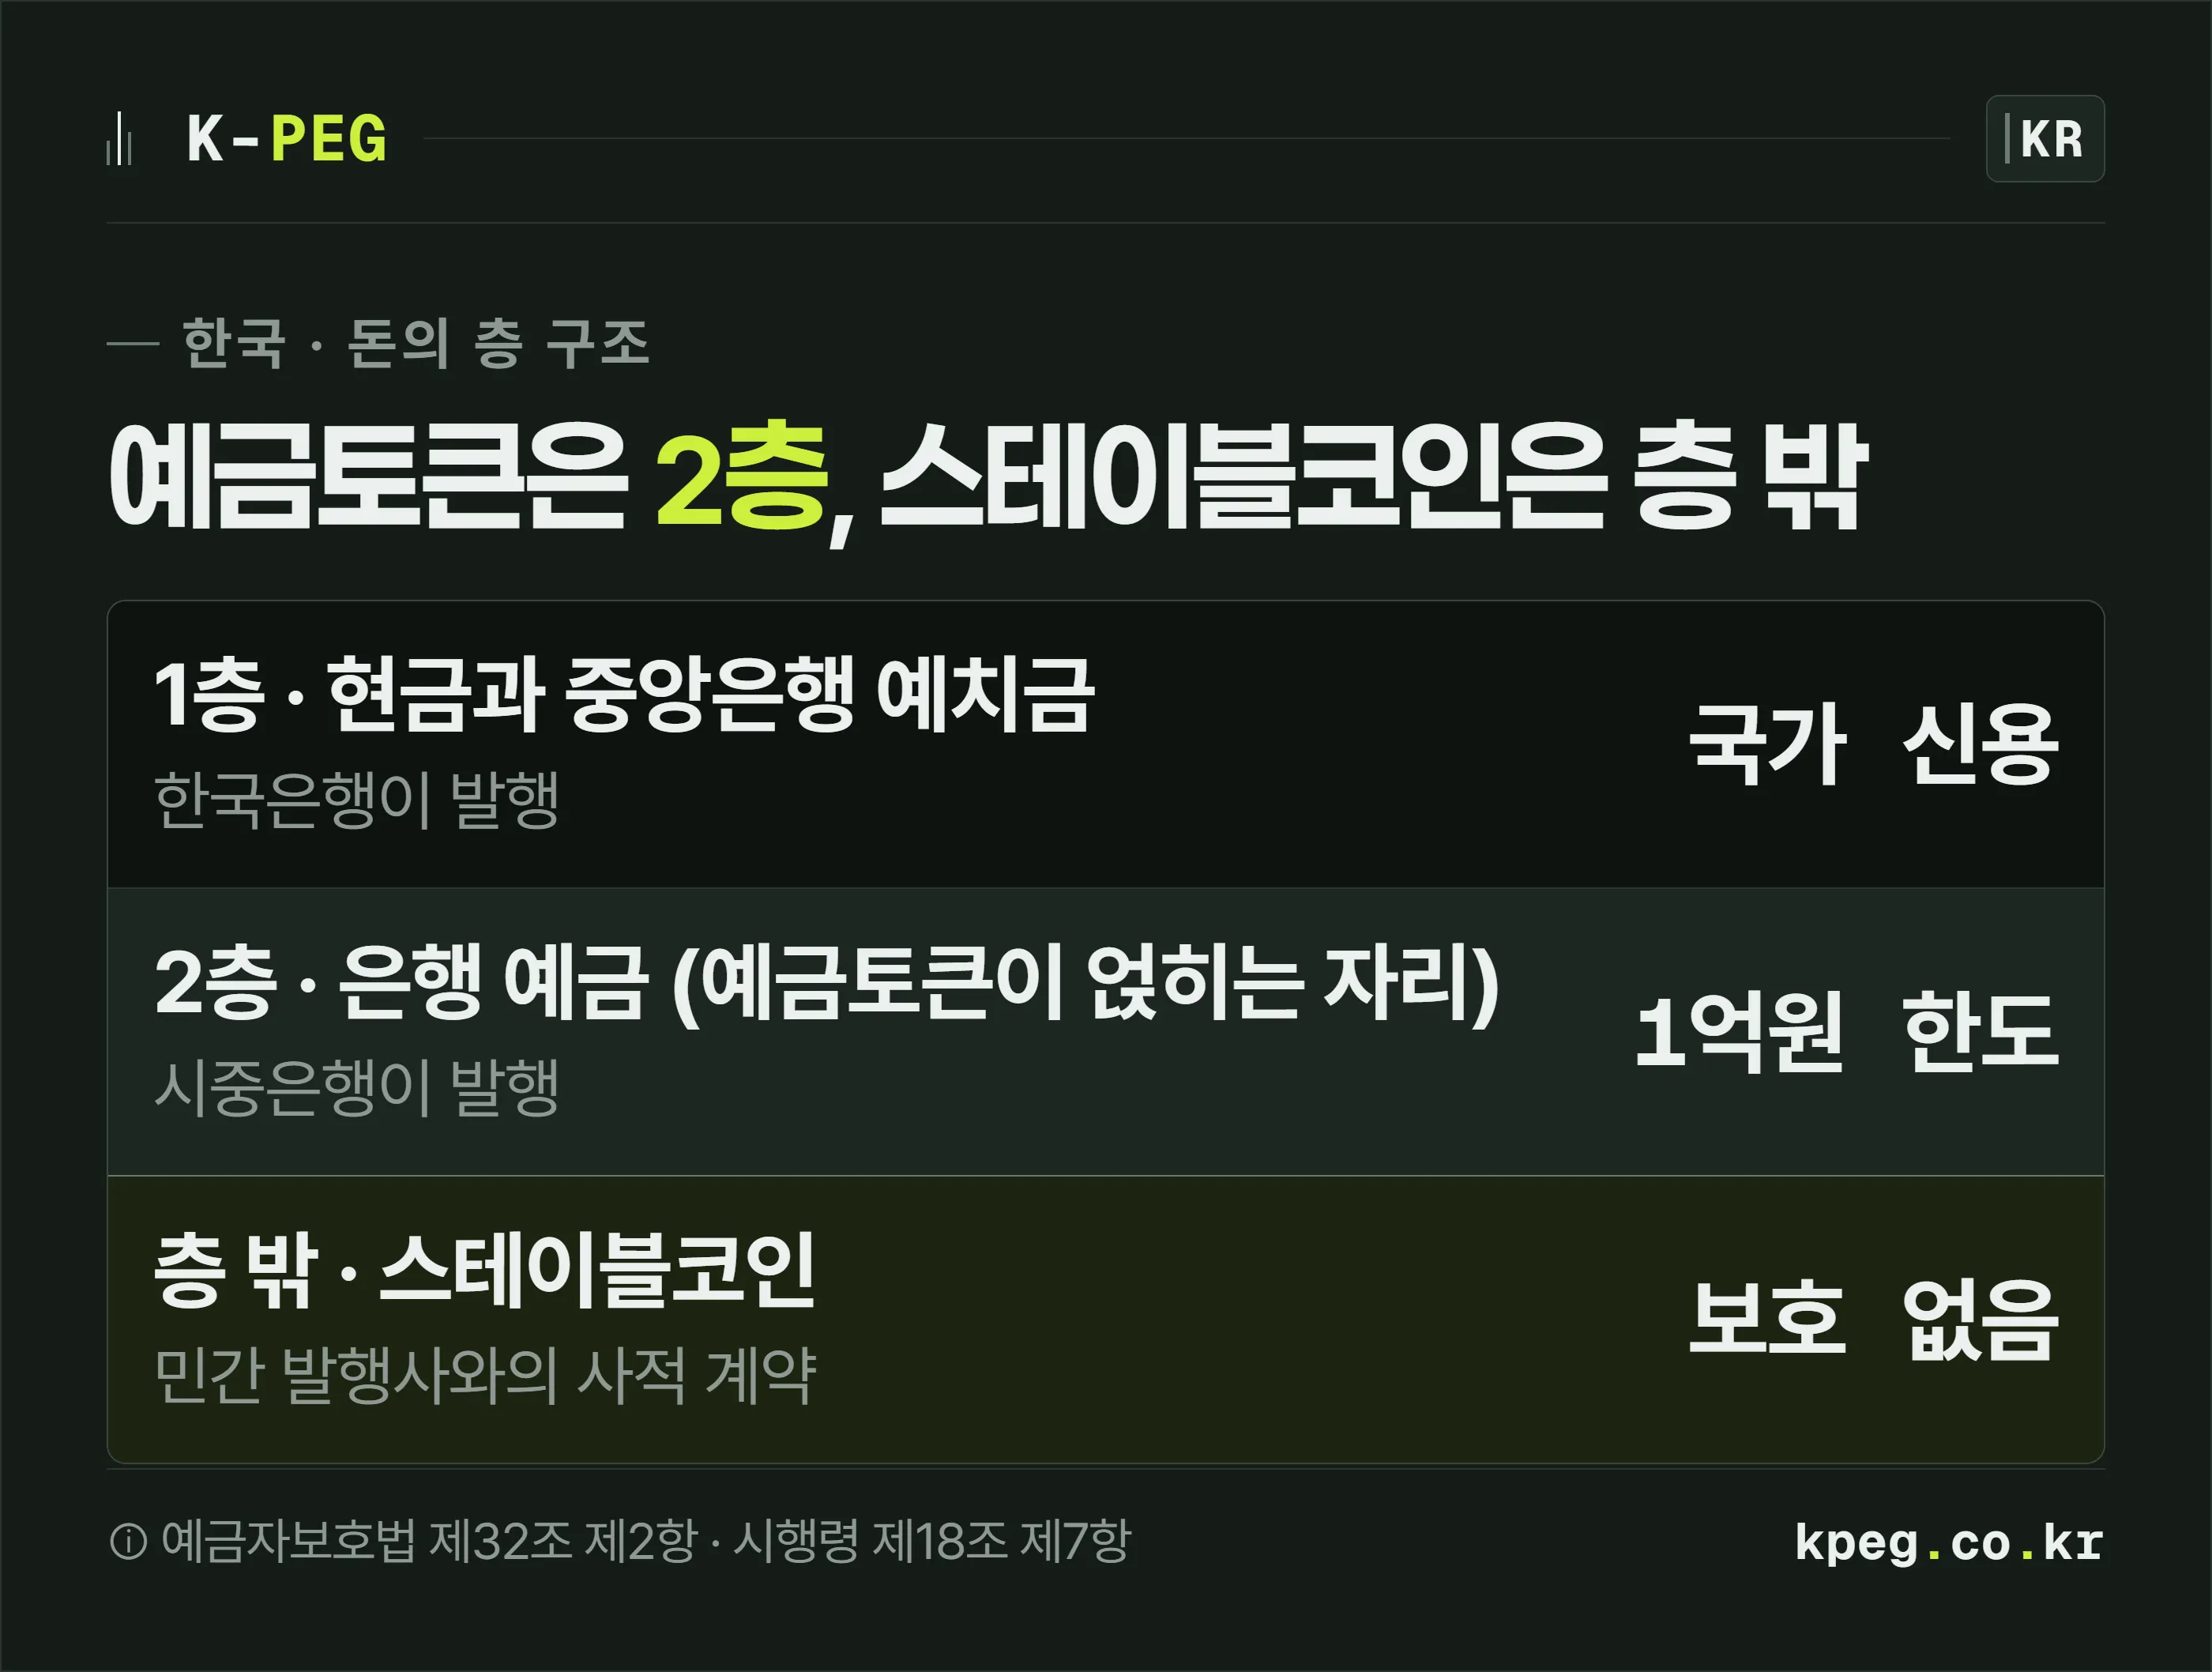
예금자보호법 제32조 제2항과 시행령 제18조 제7항은 보험금 지급한도를 1억원으로 정하고 있습니다. 은행이 예금·적금·부금 등으로 조달한 금전이 여기 해당해요(법 제2조 제2호 가목).
스테이블코인은 이 두 층 어디에도 없습니다. 발행사가 「1코인을 1원으로 바꿔주겠다」고 약속한 것이고, 그 약속은 사적 계약이에요. 그래서 이 매체에서는 스테이블코인을 설명할 때 「안전」이라는 말을 함부로 쓰지 않습니다.
예금토큰은 어디에 놓이느냐. 2층에 얹히는 쪽입니다. 은행이 찍으니까요. 그런데 여기서 한 가지를 조심해야 합니다.
예금토큰이 예금자보호를 받는지는 아직 안 적혀 있어요
한국은행은 예금토큰을 「예금과 유사한 성격이지만 토큰화 기술을 활용해서 디지털 화폐로 변환한」 것이라고 설명합니다. 성격이 예금에 가깝다는 뜻이죠.
그런데 한국은행 자료 어디에도 「예금토큰은 예금자보호 대상이다」라는 문장은 없습니다. 기술 테스트에 관한 설명이지 제도를 확정한 발표가 아니거든요.
이 매체가 이런 식으로 조심하는 이유가 있습니다. 확정되지 않은 것을 확정된 것처럼 쓰면, 나중에 제도가 다르게 나왔을 때 그 글을 믿고 움직인 사람이 손해를 봅니다.
그럼 셋을 나란히 놓고 정리해 볼게요.
예금토큰·스테이블코인·CBDC, 셋을 나란히 놓으면
이름이 비슷해서 섞이는데 발행 주체를 기준으로 보면 깔끔하게 갈립니다.
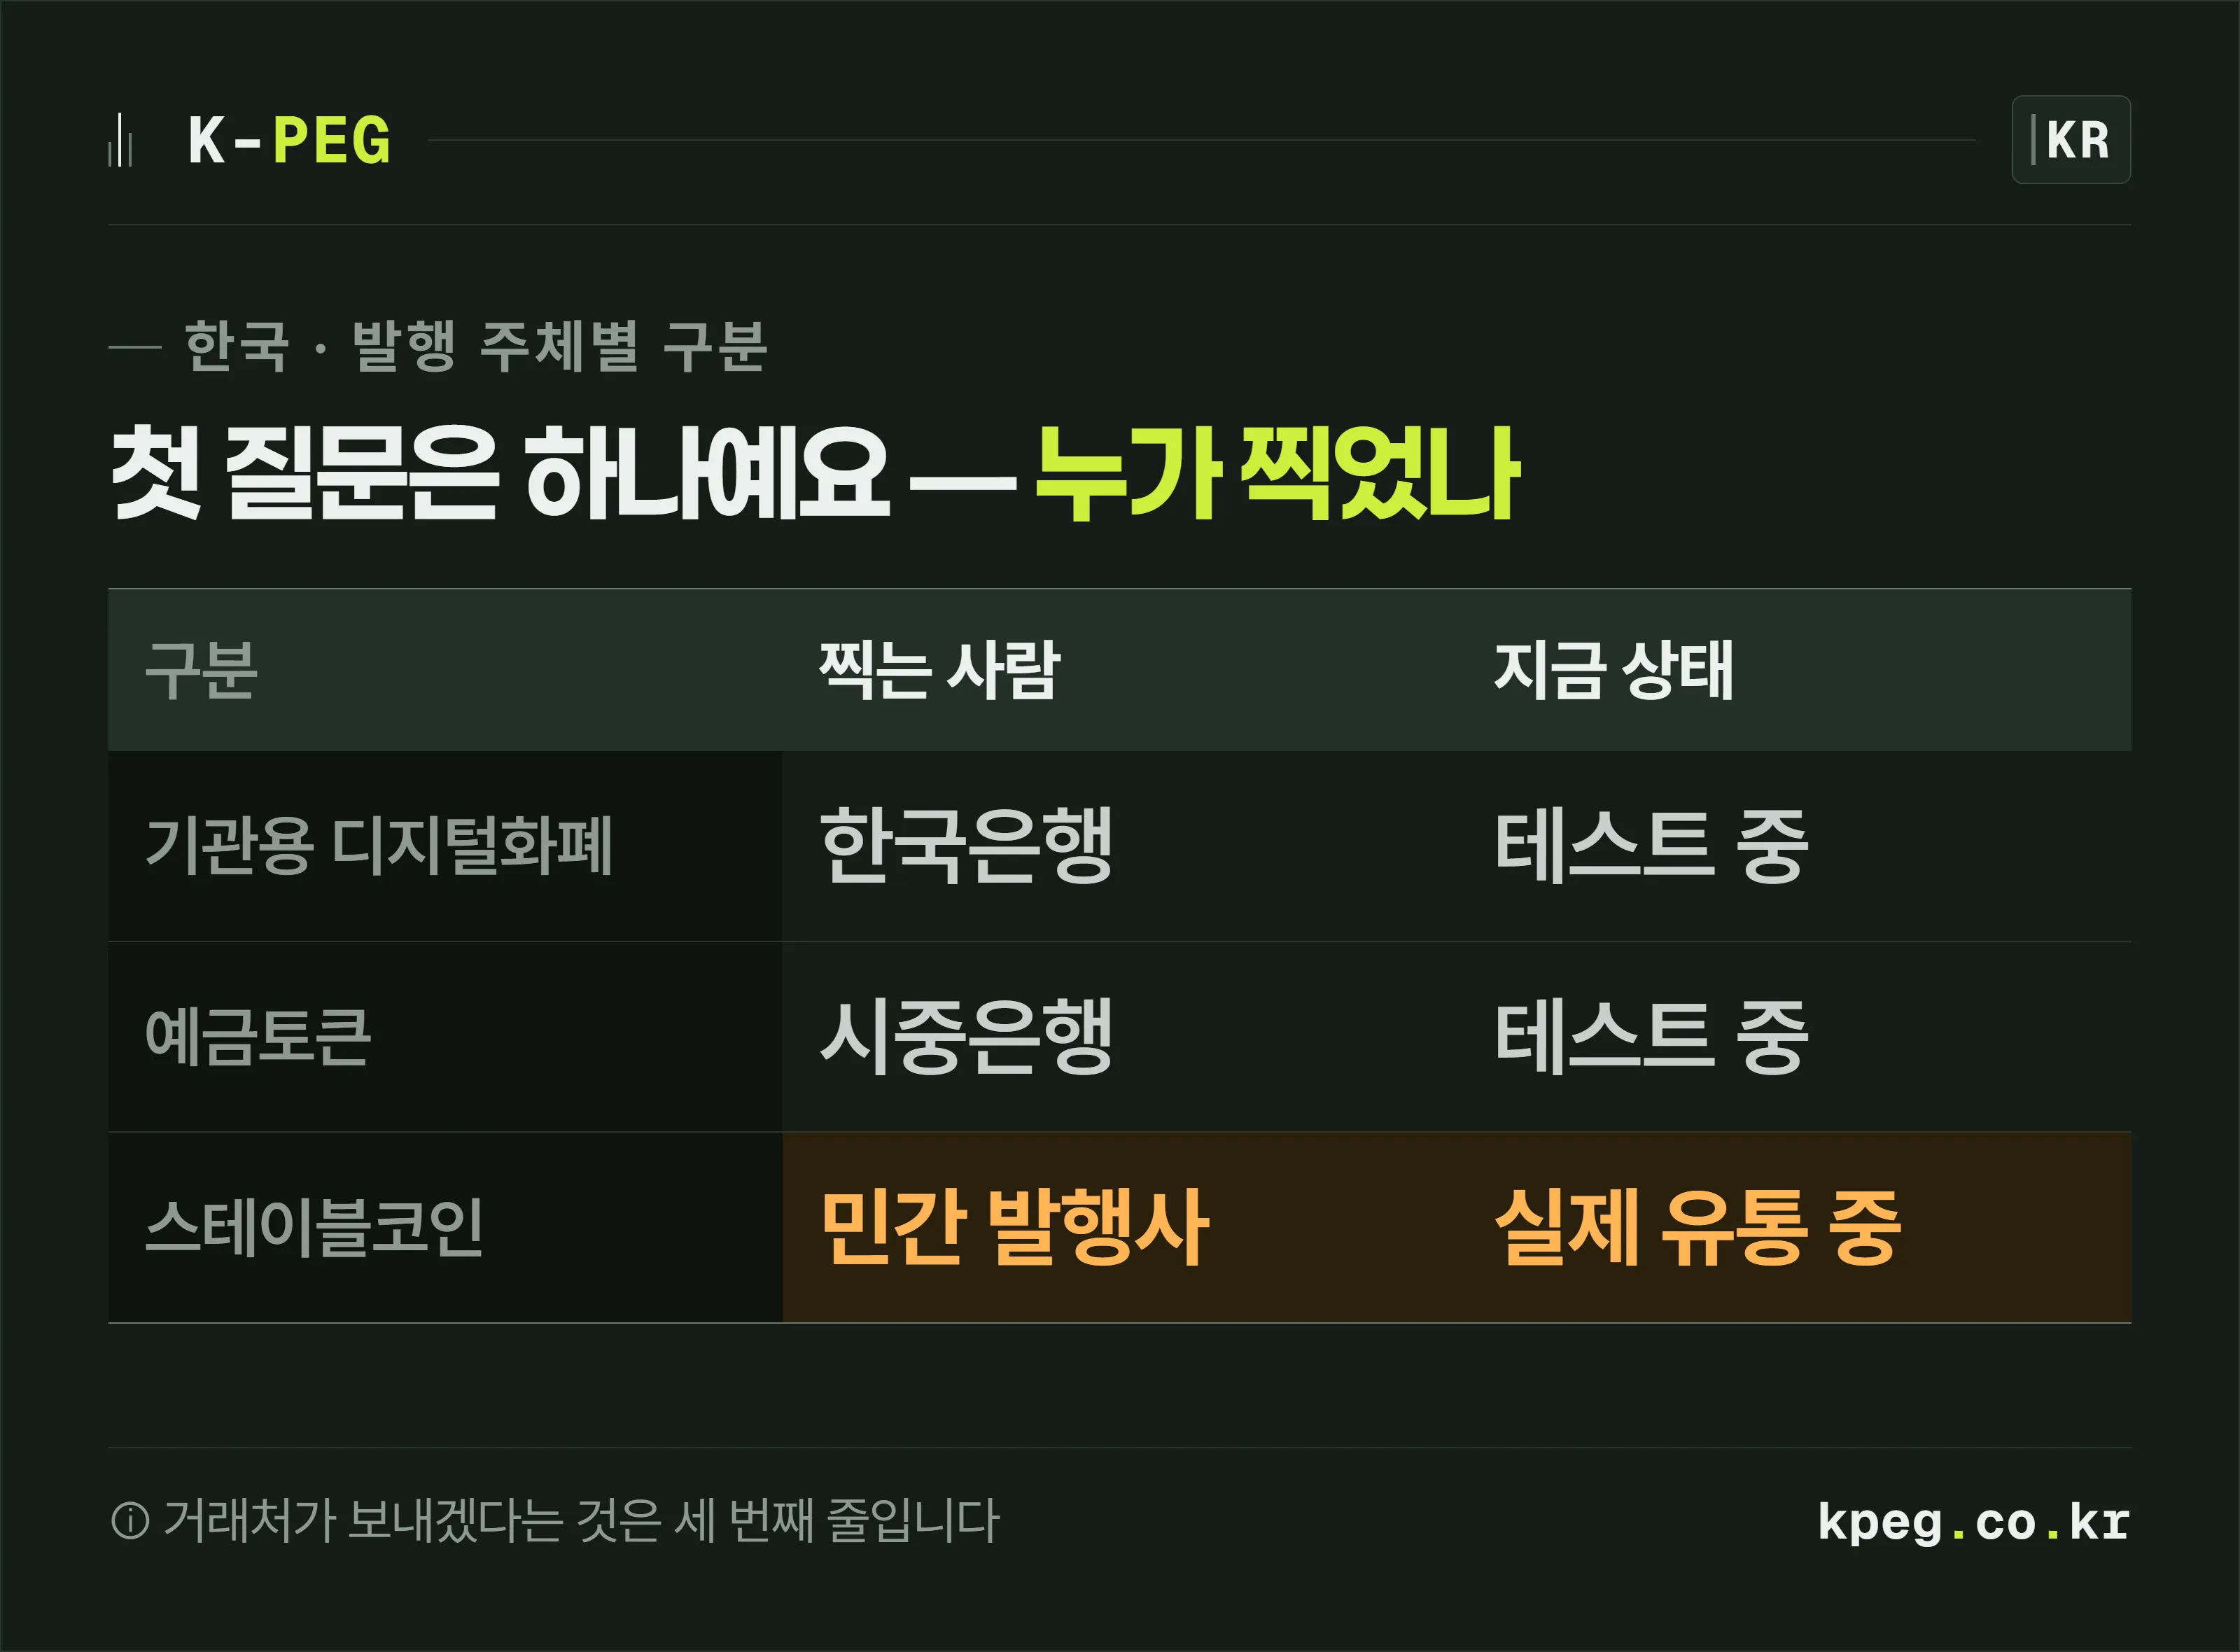
| 구분 | 찍는 사람 | 성격 | 지금 상태 |
|---|---|---|---|
| 기관용 디지털화폐 | 한국은행 | 중앙은행 화폐 | 테스트 중 |
| 예금토큰 | 시중은행 | 예금과 유사 | 테스트 중 |
| 스테이블코인 | 민간 발행사 | 발행사와의 계약 | 실제 유통 중 |
표에서 눈여겨볼 칸은 맨 오른쪽입니다. 앞의 둘은 아직 테스트이고 마지막 하나만 이미 오가고 있어요.
그래서 거래처가 「대금을 코인으로 보내겠다」고 할 때 그건 스테이블코인 얘기입니다. 예금토큰으로 보내겠다는 회사는 아직 없어요. 실제로 무엇이 오가는지는 원화 스테이블코인 종류에 정리해 두었습니다.
한국은행이 은행에 주고, 은행이 우리에게 주는 구조
프로젝트 한강의 구조는 2층으로 되어 있습니다. 한국은행 설명을 그대로 옮기면 이렇습니다.
1층에서 한국은행이 각 시중은행에 디지털 화폐를 발행합니다. 이게 기관용 디지털화폐예요. 은행끼리 정산할 때 쓰는 물건이라 우리 손에는 안 옵니다.
2층에서 은행이 그 디지털 화폐를 기반으로 이용자들이 사용할 수 있는 예금토큰을 발행합니다. 여기서 처음으로 일반 이용자가 만지는 물건이 나와요.
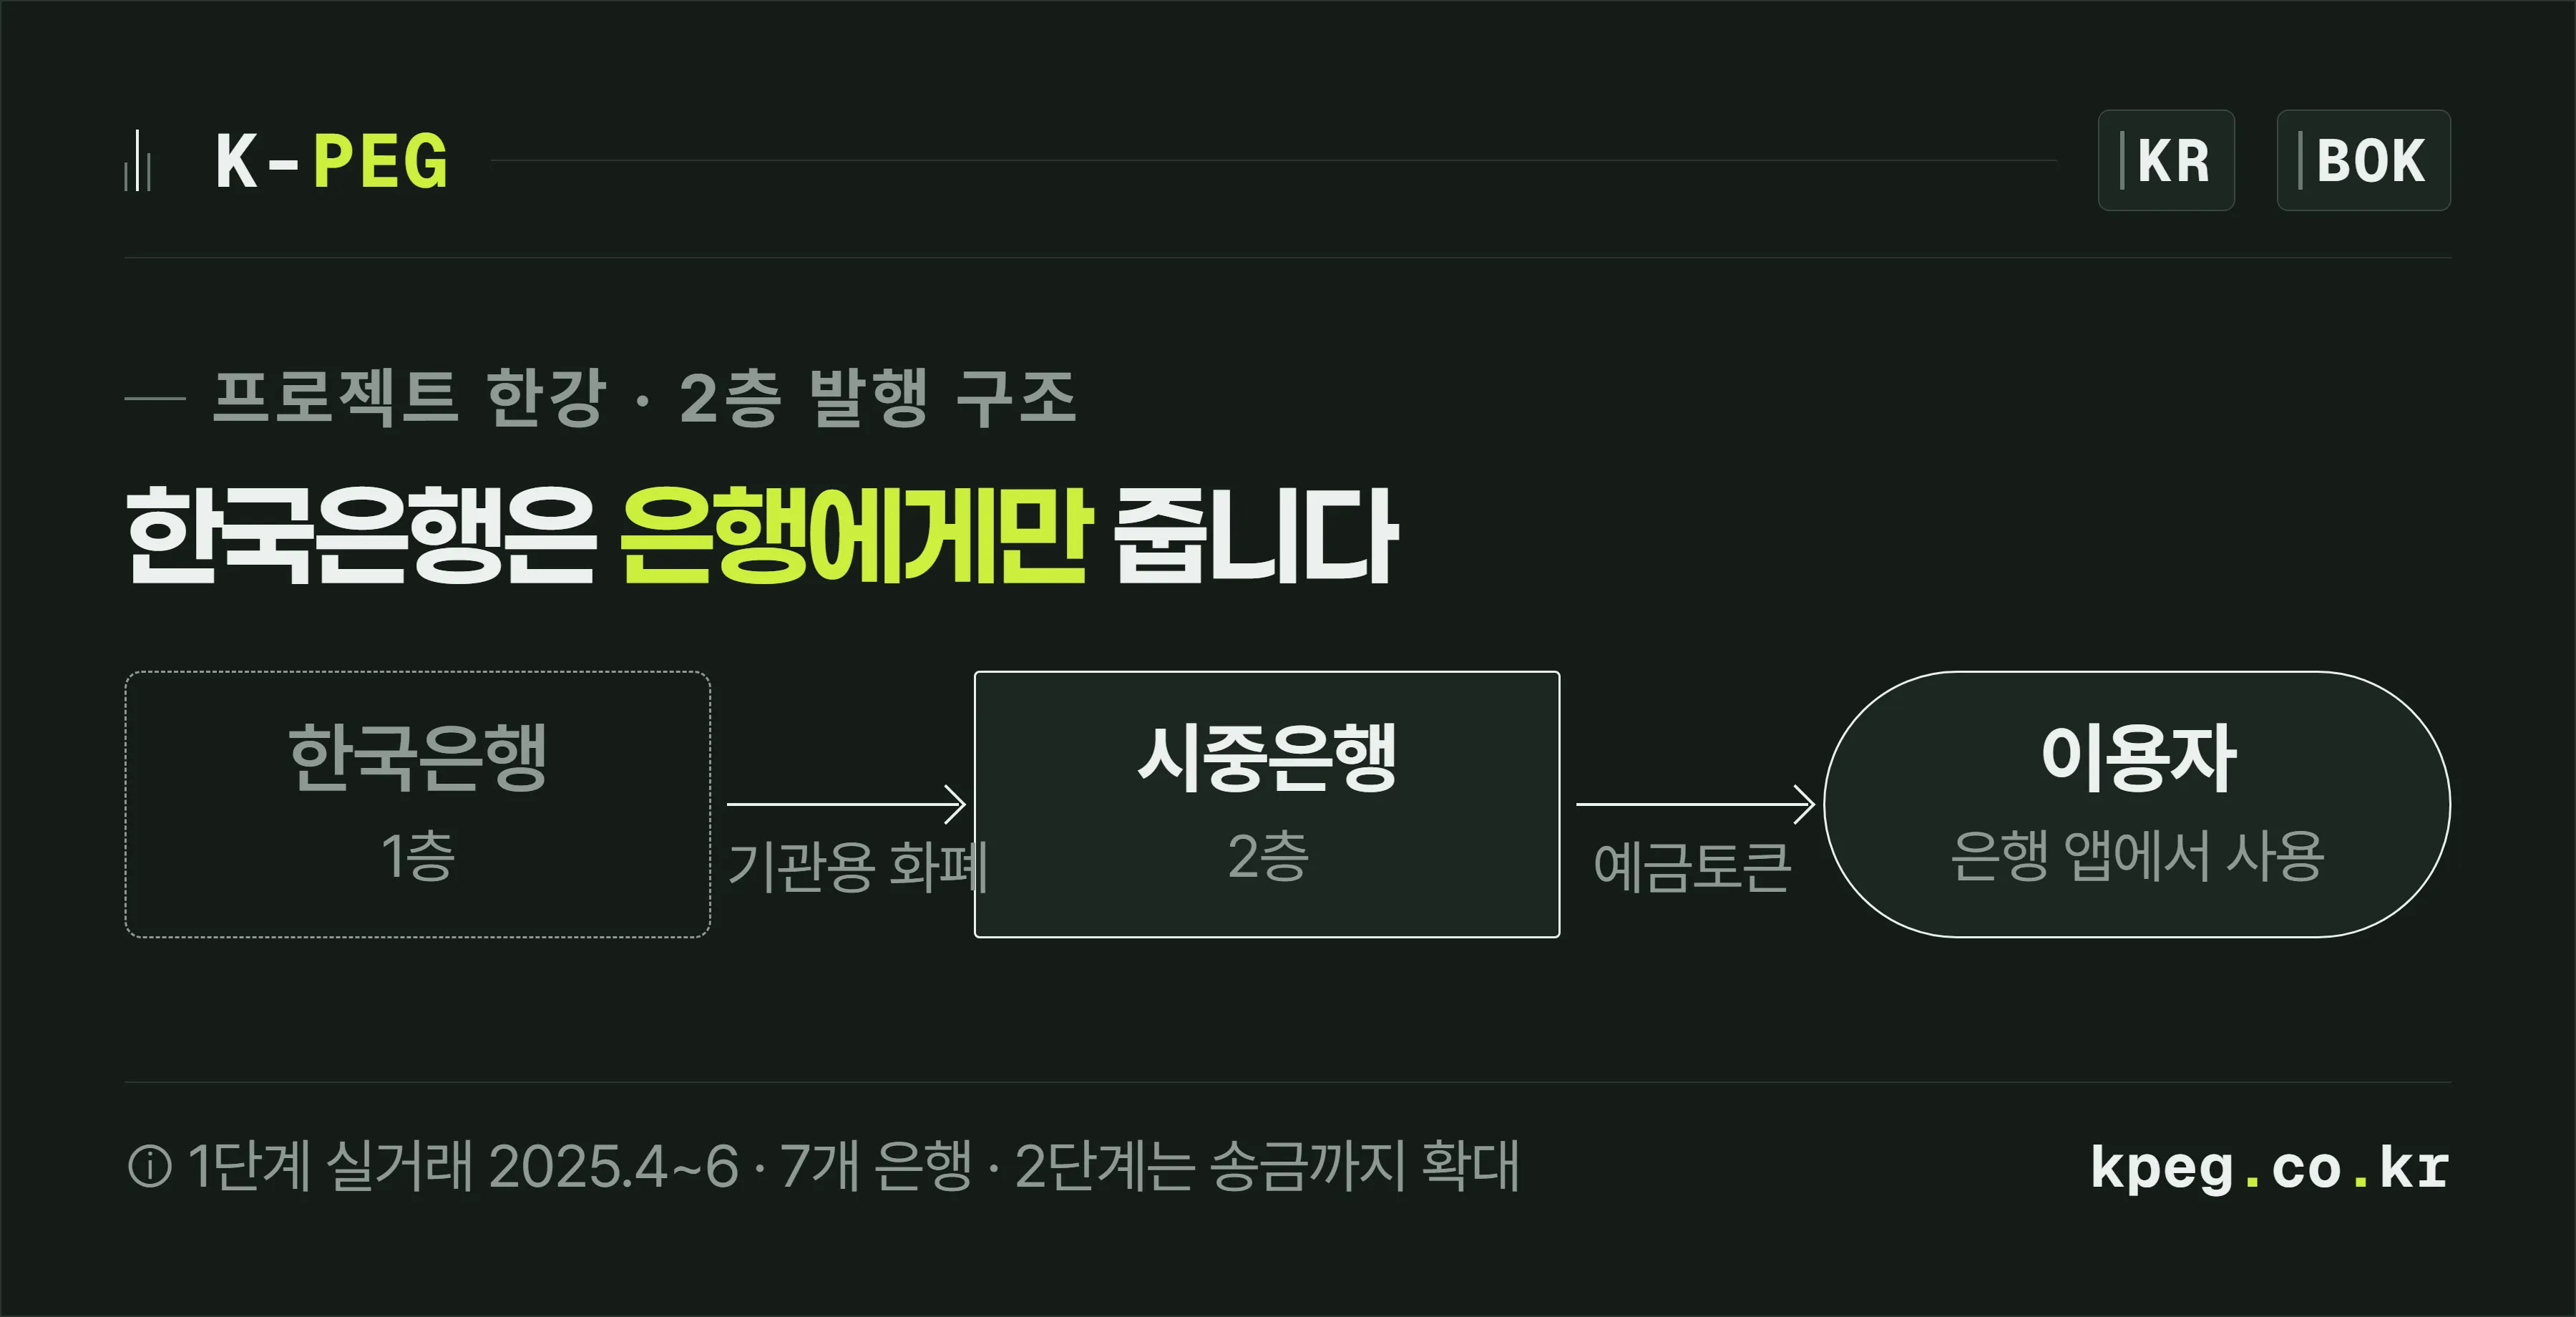
이 구조가 중요한 이유가 있습니다. 한국은행이 개인 계좌를 직접 열어 주는 방식이 아니라는 것이거든요. 은행이 사이에 그대로 남아 있고, 우리는 여전히 은행 앱에서 씁니다.
실제로 1단계 테스트도 그렇게 진행됐어요. 2025년 4월부터 6월까지, 국민·신한·우리·하나·기업·농협·부산 7개 은행 앱을 통해 신청받았습니다. 세븐일레븐이나 이디야커피 같은 매장에서 결제해 보는 방식이었고요.
2026년 2단계에서는 이용자와 사용처가 넓어지고 송금 기능이 더해집니다. 국고금 집행까지 범위에 들어간다고 해요.
상품권으로 비유하면 이렇게 갈립니다
이해가 잘 안 되실 때 상품권으로 바꿔 놓으면 감이 옵니다.
스테이블코인은 백화점 상품권과 구조가 같아요. 상품권을 찍은 회사가 「1만원짜리 상품권은 1만원어치 물건과 바꿔주겠다」고 약속한 겁니다. 그 회사가 튼튼하면 약속이 지켜지고, 회사가 무너지면 종이가 됩니다. 머지포인트가 그랬죠.
예금토큰은 그 상품권을 은행이 찍은 것에 가깝습니다. 은행은 감독을 받고 자본 규제도 받으니 종이가 될 확률이 훨씬 낮아요.
여기서 비유가 깨집니다. 상품권은 얼마짜리인지가 종이에 적혀 있고 그 값이 변하지 않아요. 그런데 스테이블코인은 시장에서 값이 흔들립니다. 2023년 3월 USDC는 하루 안에 0.8774달러까지 내려갔어요(CoinGecko 기준). 상품권은 「받아주느냐 마느냐」의 문제인데, 코인은 그 전에 값 자체가 움직이는 문제가 하나 더 있는 겁니다.
예금토큰은 이 문제가 구조적으로 덜합니다. 은행 예금을 토큰으로 옮긴 형태라 시장에서 따로 사고팔며 값이 매겨지는 물건이 아니거든요.
그래서 지금 회사가 알아둘 건 뭔가요
현실적으로는 하나입니다. 오늘 거래처와 오가는 건 스테이블코인 쪽이라는 것.
예금토큰은 아직 테스트 단계라 회사 대금 결제에 쓸 수 있는 물건이 아닙니다. 2단계에서 송금이 붙는다고 해도 그건 일반 이용자 대상 실험이고요.
그러니 지금 준비할 것은 예금토큰이 아니라, 코인으로 들어온 대금을 어떻게 장부에 남기고 원화로 바꿀 것인가입니다. 이건 이미 벌어지고 있는 일이거든요.
다만 흐름은 봐 둘 만합니다. 은행이 찍는 토큰이 제도로 자리를 잡으면, 지금 스테이블코인이 하고 있는 일 중 일부는 그쪽으로 넘어갈 가능성이 있어요. 그때는 「어느 코인이냐」가 아니라 「어느 층에 있느냐」가 판단 기준이 됩니다.
법 제도가 어디까지 왔는지는 디지털자산기본법 입법 현황에, 받은 코인을 장부에 어떻게 잡는지는 스테이블코인 회계처리에 정리해 두었습니다.
자주 묻는 질문
예금토큰은 누가 발행하나요?
시중은행입니다. 한국은행이 은행에 기관용 디지털화폐를 발행하고, 은행이 그걸 기반으로 이용자가 쓸 예금토큰을 발행하는 2층 구조예요.
스테이블코인이랑 뭐가 다른가요?
찍는 사람이 다릅니다. 예금토큰은 은행이, 스테이블코인은 민간 발행사가 찍어요. 그래서 문제가 생겼을 때 찾아갈 창구도 달라집니다.
예금토큰은 예금자보호를 받나요?
한국은행 자료에는 예금자보호 적용 여부가 적혀 있지 않습니다. 아직 테스트 단계이고 근거 제도가 확정되지 않았으니 단정하기 이릅니다.
CBDC랑 예금토큰은 같은 건가요?
다릅니다. 한국은행이 은행에 발행하는 것이 기관용 디지털화폐이고, 그 위에서 은행이 이용자에게 발행하는 것이 예금토큰이에요.
프로젝트 한강은 지금 어디까지 왔나요?
2025년 4월부터 6월까지 일반 이용자 실거래 테스트를 했고, 2026년 2단계에서는 이용자와 사용처를 넓히고 송금 기능이 더해집니다.
그럼 회사 대금은 어느 쪽으로 받게 되나요?
지금 실제로 오가는 건 스테이블코인입니다. 예금토큰은 아직 테스트 중이라 거래처가 그걸로 보내겠다고 할 상황은 아니에요.
예금자보호 한도는 얼마인가요?
1억원입니다. 예금자보호법 제32조 제2항과 시행령 제18조 제7항이 정하고 있어요. 이건 부보금융회사의 예금등에 적용되는 한도입니다.
출처
참조 4건 중 1차출처 4건 · 본문 3,937자 · 읽는 시간 10분