클래리티법안, 스테이블코인 이자는 막고 결제 보상은 남겼습니다
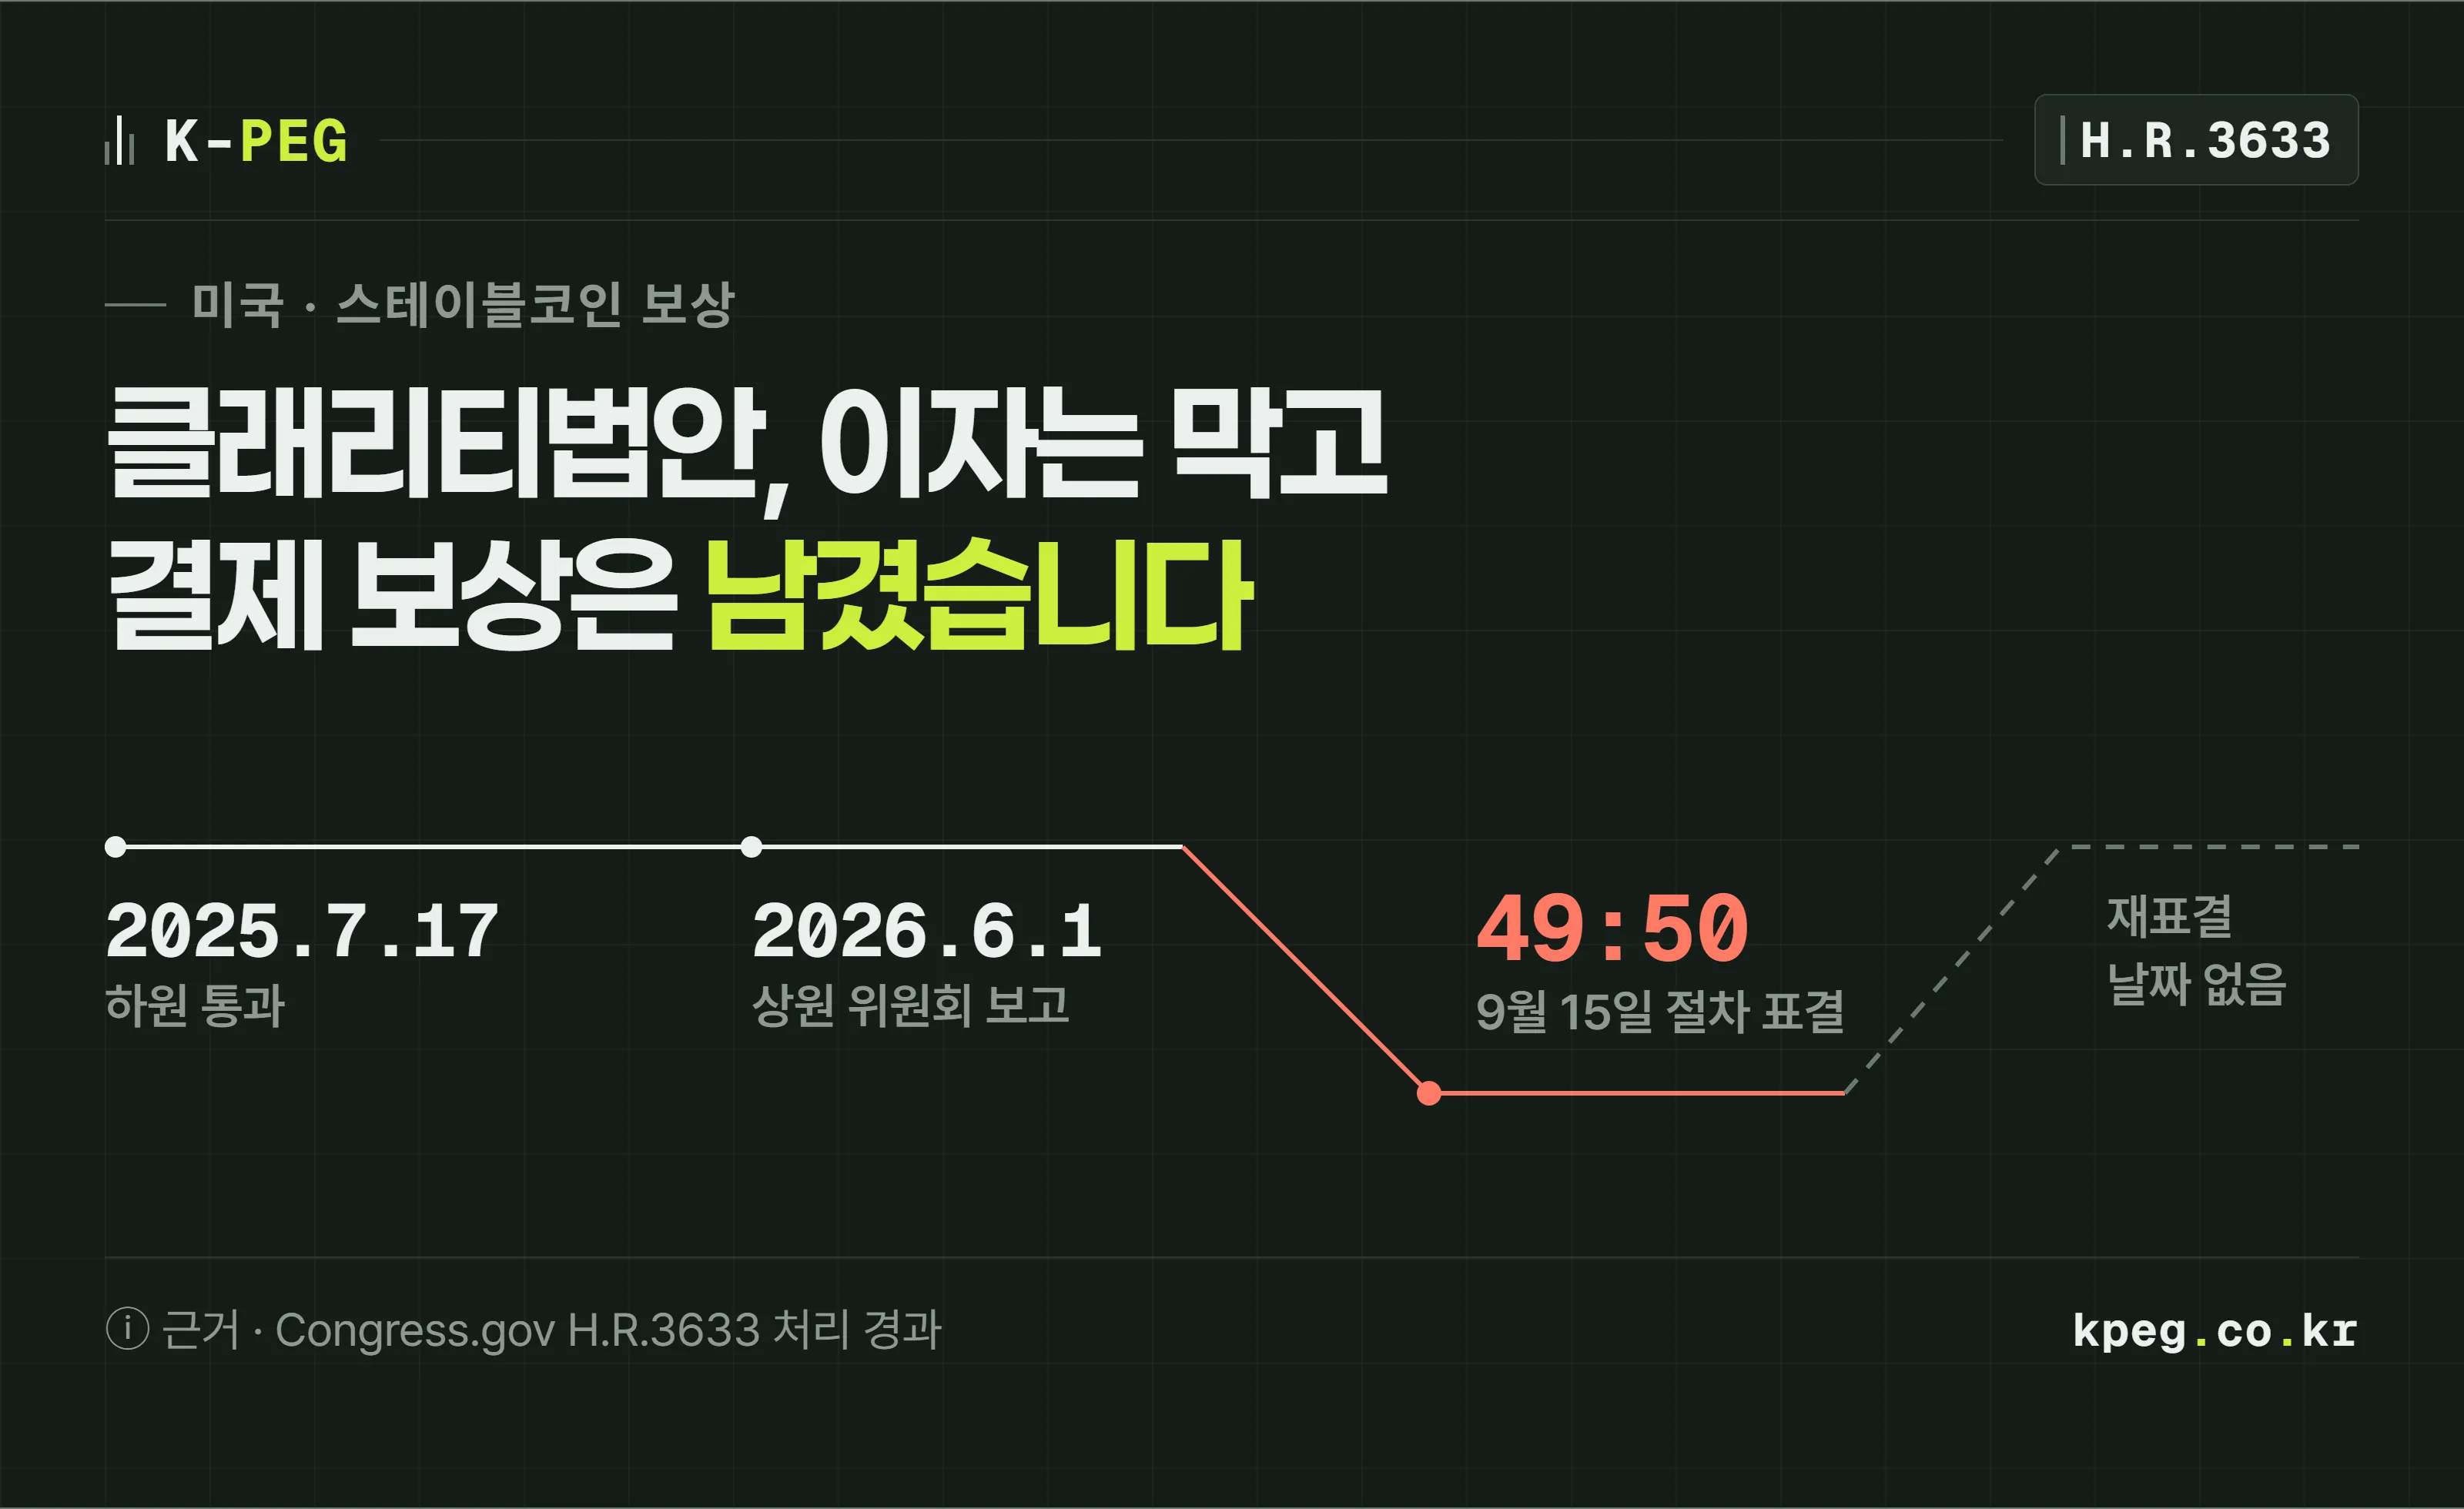
미국 클래리티법안 상원 위원회안 제404조는 거래소가 스테이블코인을 들고만 있는 미국 고객에게 이자를 주는 것을 막고, 결제·송금 같은 활동에 붙는 보상은 열어 둡니다. 2026년 9월 15일 상원 절차 표결은 49대 50으로 멈췄어요.
최초 발행 · 감수 김유진 세무사 · 장성우 변호사 · 다음 정기 검토 2026.11
2026년 시행 법령 기준
회사에서 수출대금으로 받은 USDC를 미국 거래소 계정에 잠시 넣어 두었다고 해봅시다. 화면 한쪽에 “USDC 보유 보상 연 4%“라는 안내가 뜹니다. 은행 외화예금보다 높아 보이니 눈이 가죠. 그런데 뉴스에서는 미국 의회가 스테이블코인 이자를 막는다고 합니다. 이 보상은 앞으로 없어지는 건지, 받아도 되는 건지 헷갈리실 거예요.
결론부터 말하면, 미국 의회가 막으려는 것은 들고만 있어도 붙는 이자이고, 쓰면 붙는 보상은 남겨 두려 합니다. 그리고 그 법안은 아직 상원 문턱에서 멈춰 있어요. 아래에서 조문을 한 줄씩 따라가 보겠습니다.
클래리티법안은 무엇이고, 지금 어디까지 왔나요?
미국 가상자산 시장의 감독 기관과 규칙을 정하려는 법안이고, 지금은 상원 본회의 입구에서 멈춰 있습니다. 어떤 코인이 증권이고 어떤 코인이 상품인지, 증권거래위원회(SEC)와 상품선물거래위원회(CFTC)가 각각 무엇을 맡는지 정하는 게 큰 뼈대라서 「시장구조법안」이라고도 불러요.
처리 경과는 미국 의회 공식 기록인 Congress.gov에 날짜별로 남아 있습니다. 하원은 2025년 7월 17일 찬성 294표, 반대 134표로 통과시켰어요. 스테이블코인 발행을 다루는 지니어스법(GENIUS Act)이 대통령 서명을 받기 바로 전날입니다. 상원에서는 은행위원회가 2026년 5월 14일 수정안을 의결했고, 6월 1일 본회의에 보고했습니다.
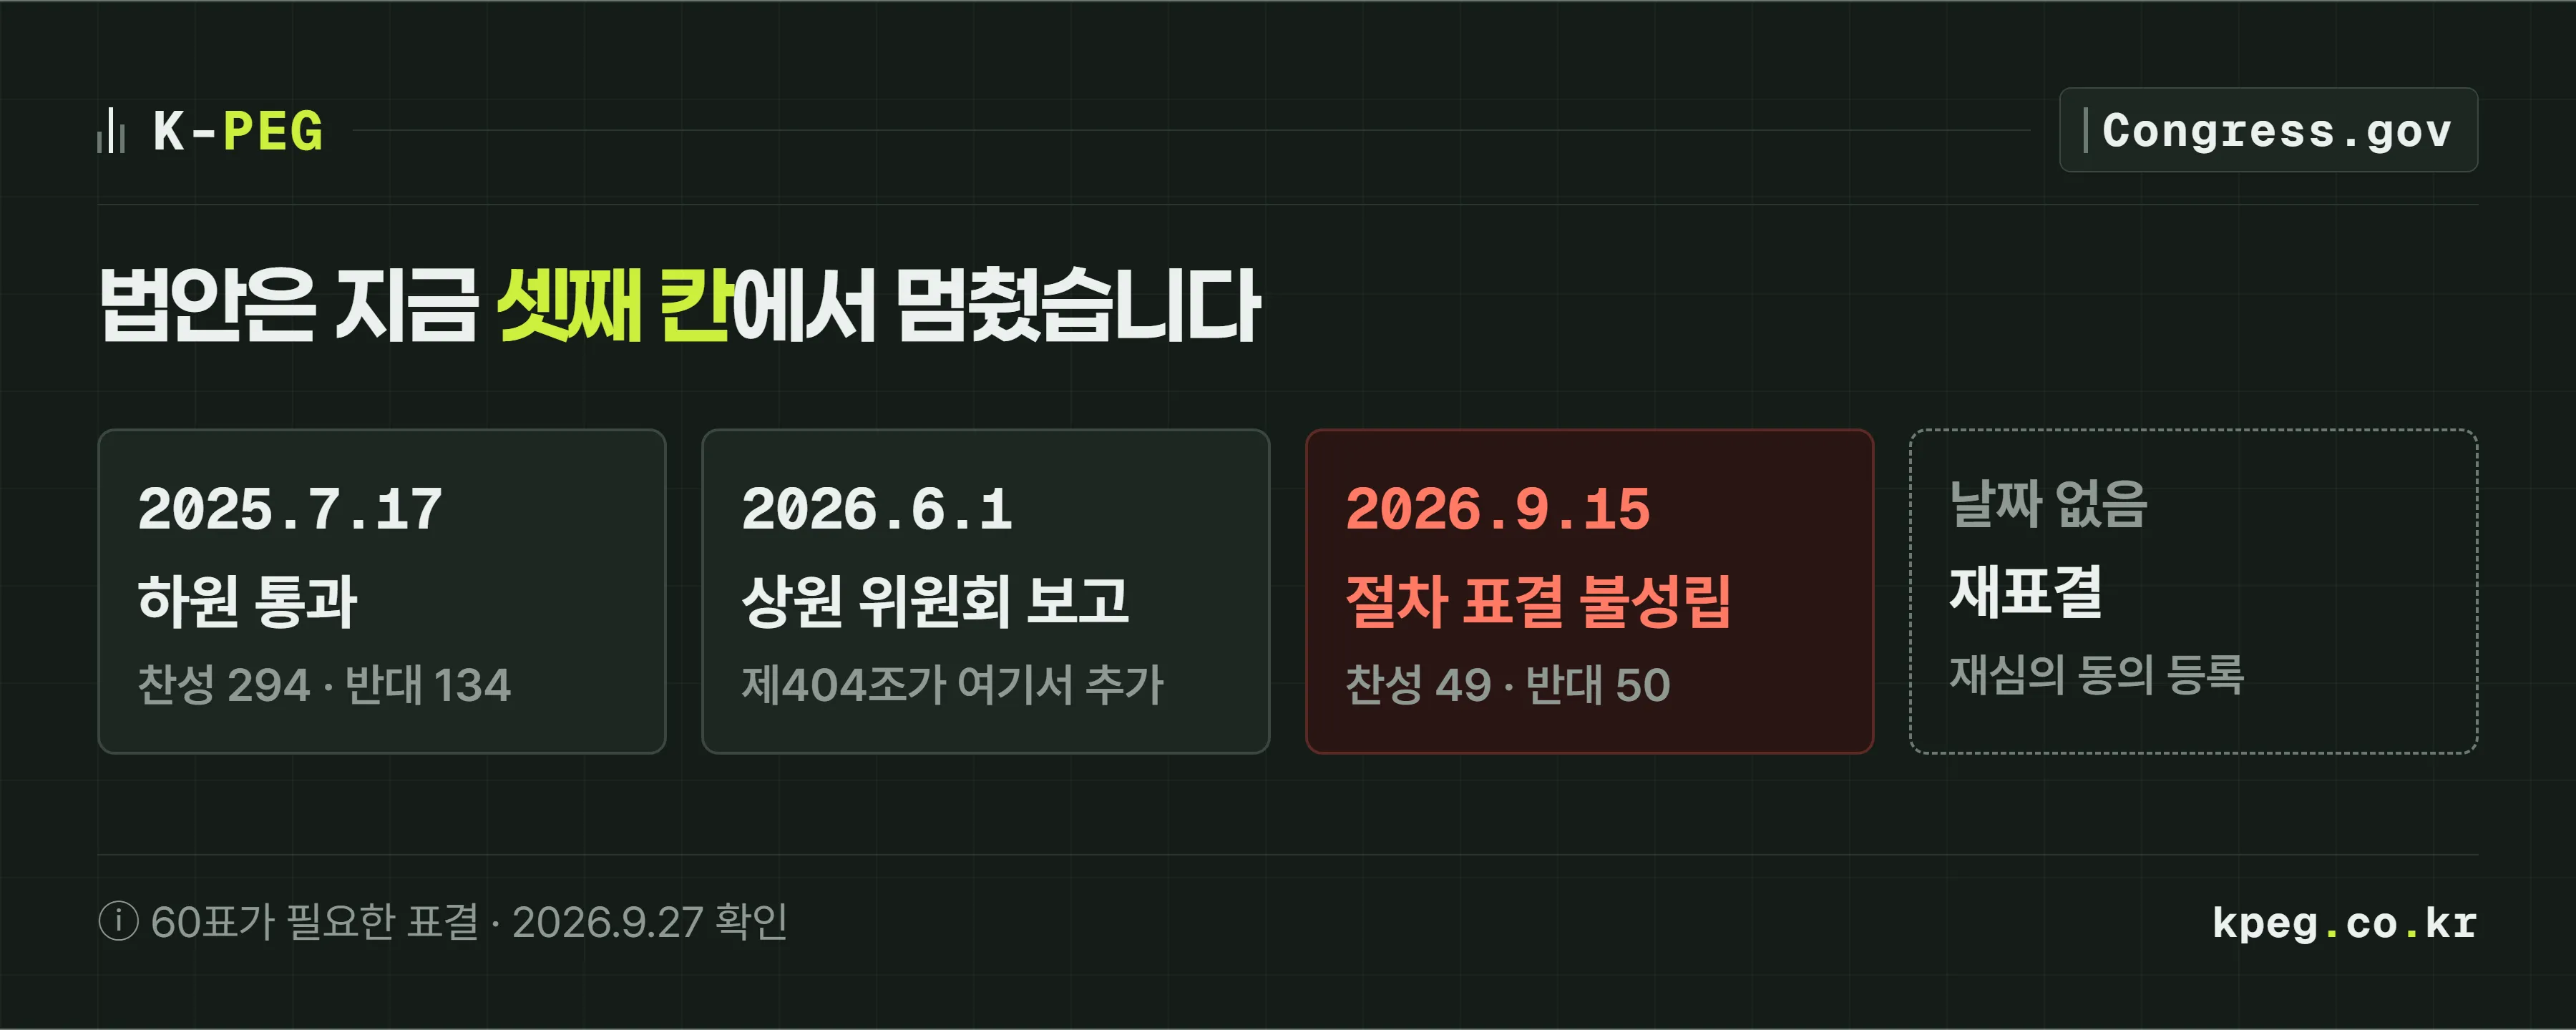
막힌 곳은 2026년 9월 15일 표결입니다. 이 표결은 법안에 찬성하느냐가 아니라, 본회의에서 이 법안을 다루기 시작할지를 정하는 절차 표결이에요. 미국 상원은 토론을 끝내고 다음 단계로 가려면 60표가 필요한데, 결과는 찬성 49표, 반대 50표였습니다. 같은 날 틸리스(Tillis) 상원의원이 이 표결을 다시 하자는 재심의 동의를 등록했어요. 그래서 「폐기」가 아니라 「멈춤」이 정확한 표현입니다.
Congress.gov에 올라온 마지막 기록은 9월 15일 재심의 동의 등록이고, 2026년 9월 27일 확인 기준으로 재표결 날짜는 잡혀 있지 않습니다. 부결 이유로는 여러 쟁점이 보도됐는데, 이 글에서는 그중 스테이블코인과 직접 닿는 한 조항만 봅니다.
지니어스법이 이미 이자를 막았는데, 왜 또 싸우나요?
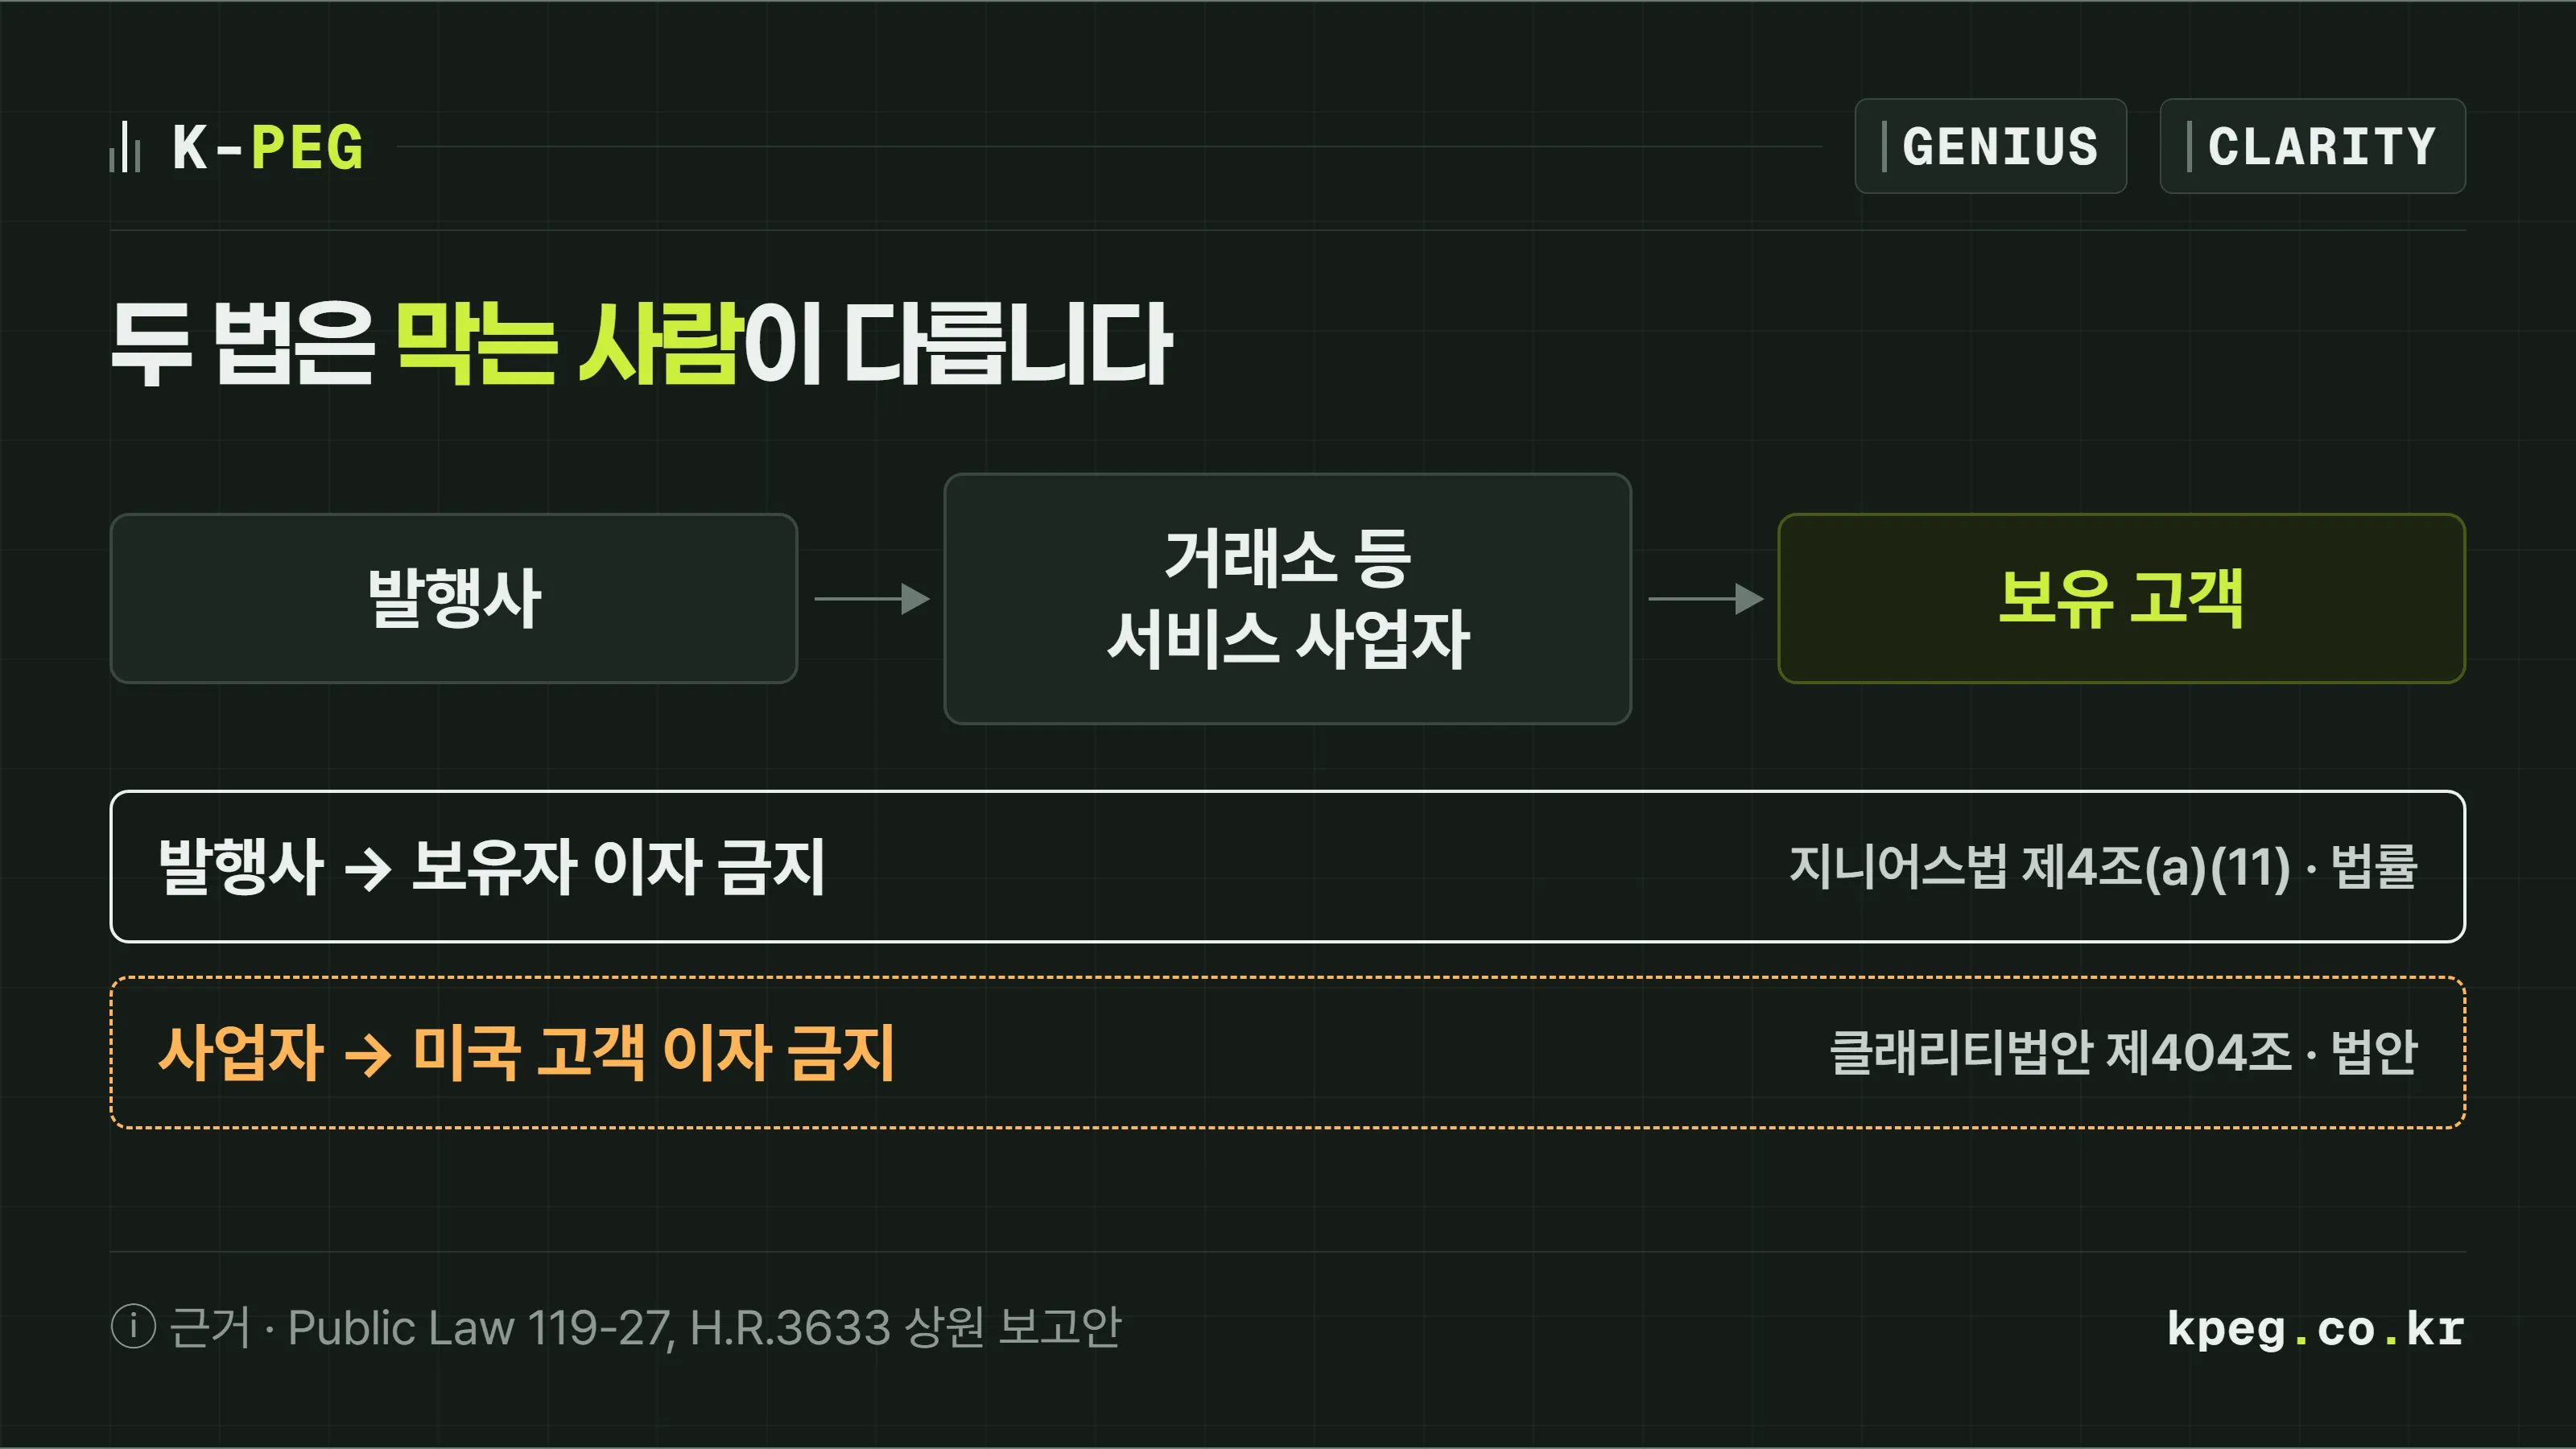
지니어스법이 막은 사람은 발행사뿐이라서, 거래소가 주는 보상은 그 문장 밖에 있었기 때문입니다. 2025년 7월 18일 서명된 지니어스법 제4조(a)(11)은 허가받은 발행사와 외국 발행사가 스테이블코인을 보유·사용·보관한다는 이유만으로 보유자에게 이자나 수익을 주지 못하게 합니다.
그런데 USDC를 들고 있는 회사 대부분은 발행사와 직접 거래하지 않습니다. 거래소 계정이나 지갑 서비스에 넣어 둬요. 그리고 거래소는 자기 이름으로 고객에게 「보상」을 줄 수 있습니다. 문장상으로는 발행사가 이자를 준 게 아니라 거래소가 판촉비를 쓴 것이라, 지니어스법의 금지 문장이 닿지 않아요.
은행 쪽은 바로 이 부분을 문제 삼았습니다. 스테이블코인에 예금 이자 같은 돈이 붙으면 기업과 개인이 은행 예금을 빼서 코인으로 옮길 수 있다는 거예요. 반대로 거래소 쪽은 보상이 고객을 끌어오는 핵심 수단이라고 봅니다. 표결 전날인 9월 14일에도 미국 은행 단체 8곳이 상원 지도부에 공동 서한을 보내 이 조항이 여전히 이자를 허용한다고 반대했다고 보도됐어요(CoinDesk 보도 기준).
하원이 통과시킨 원래 법안에는 이 조항이 없었습니다. 2025년 7월 하원 통과안 전문에서 「yield(수익)」라는 단어를 찾으면 한 번도 나오지 않아요. 상원 은행위원회가 수정안을 만들면서 제404조를 새로 넣은 것입니다.
제404조는 무엇을 막나요?
미국 고객이 스테이블코인을 들고 있다는 이유만으로 주는 이자, 그리고 예금 이자와 경제적으로 같은 보상을 막습니다. 조문 제404조(c)(1)은 「적용 대상자」가 「제한 수령인」에게 이런 이자나 수익을 현금·토큰·그 밖의 대가 어떤 형태로든 직접 또는 간접으로 주지 못하게 해요.
두 용어가 조항의 범위를 정합니다. 적용 대상자는 지니어스법이 정의한 디지털자산 서비스 사업자와 그 계열사예요. 미국에서 대가를 받고 코인을 돈이나 다른 코인으로 바꿔 주거나, 제3자에게 옮겨 주거나, 맡아 주는 사업자를 말합니다. 거래소와 수탁 회사가 대표적이죠. 발행사는 여기서 빠집니다. 이미 지니어스법이 따로 막고 있으니까요.
제한 수령인은 그 사업자의 고객 가운데 미국 사람입니다. 조문은 미국 거주자, 그리고 미국 법에 따라 세우거나 설립 등기한 법인을 미국 사람으로 정의해요. 이 정의가 뒤에서 한국 회사에 중요한 갈림길이 됩니다.
금지 방식도 촘촘합니다. 적립·판촉·구독 프로그램이라는 이름을 붙여도 예금 이자와 경제적으로 같으면 금지 대상에 넣었고(제404조(c)(2)(B)), 이 금지를 피해 가도록 구조를 짜는 것도 위법으로 적었어요. 고의로 위반에 가담하면 재무부가 위반 1건당 최대 500만 달러의 민사 제재금을 매길 수 있습니다. 1,400원 환율을 가정하면 한 건에 70억원 규모예요.
말로 속이는 것도 막습니다. 스테이블코인이 투자상품이나 예금이라고, 미국 정부가 지급을 책임진다고, 연방예금보험공사(FDIC) 예금보험 대상이라고 말하면 안 돼요. 보상이 코인 자체나 발행사에서 나온다고 설명하거나, 위험이 없다거나 예금 이자와 비슷하다고 홍보해도 안 됩니다(제404조(d)).
결제에 붙는 보상은 왜 허용하나요?
의회가 스테이블코인을 쌓아 두는 돈이 아니라 쓰는 결제 수단으로 키우고 싶어 하기 때문입니다. 제404조(b)는 스테이블코인이 미국 결제 체계를 강하게 만들 혁신이고, 사용과 연결된 활동 기반 보상은 혁신과 경쟁에 꼭 필요하다는 의회의 판단을 문장으로 적어 두었어요.
그래서 (c)(2)(A)는 실제 활동이나 실제 거래에 기반한 보상을 금지 대상에서 뺍니다. 법이 제정된 날부터 1년 안에 SEC·CFTC·재무부가 함께 만들 규칙에 허용 목록을 넣으라고 하면서, 그 첫 줄에 거래·결제·송금·전환·해외송금·정산 활동을 적었어요. 스테이블코인으로 결제를 받거나 쓸 때 주는 리베이트도 여기에 명시돼 있습니다. 유동성 공급, 거래 담보 제공, 스테이킹이나 거버넌스 참여 같은 활동도 목록에 들어 있어요.
익숙한 것에 빗대면 이렇습니다. 은행 통장에 넣어 두면 붙는 예금 이자는 막고, 카드를 긁을 때마다 쌓이는 결제 적립은 남긴 셈이에요. 가만히 두면 불어나는 돈은 예금의 영역이니 은행 규칙 밖에서 주지 말라는 것이고, 쓰면 돌려받는 돈은 결제 서비스의 판촉이라고 보는 거죠.
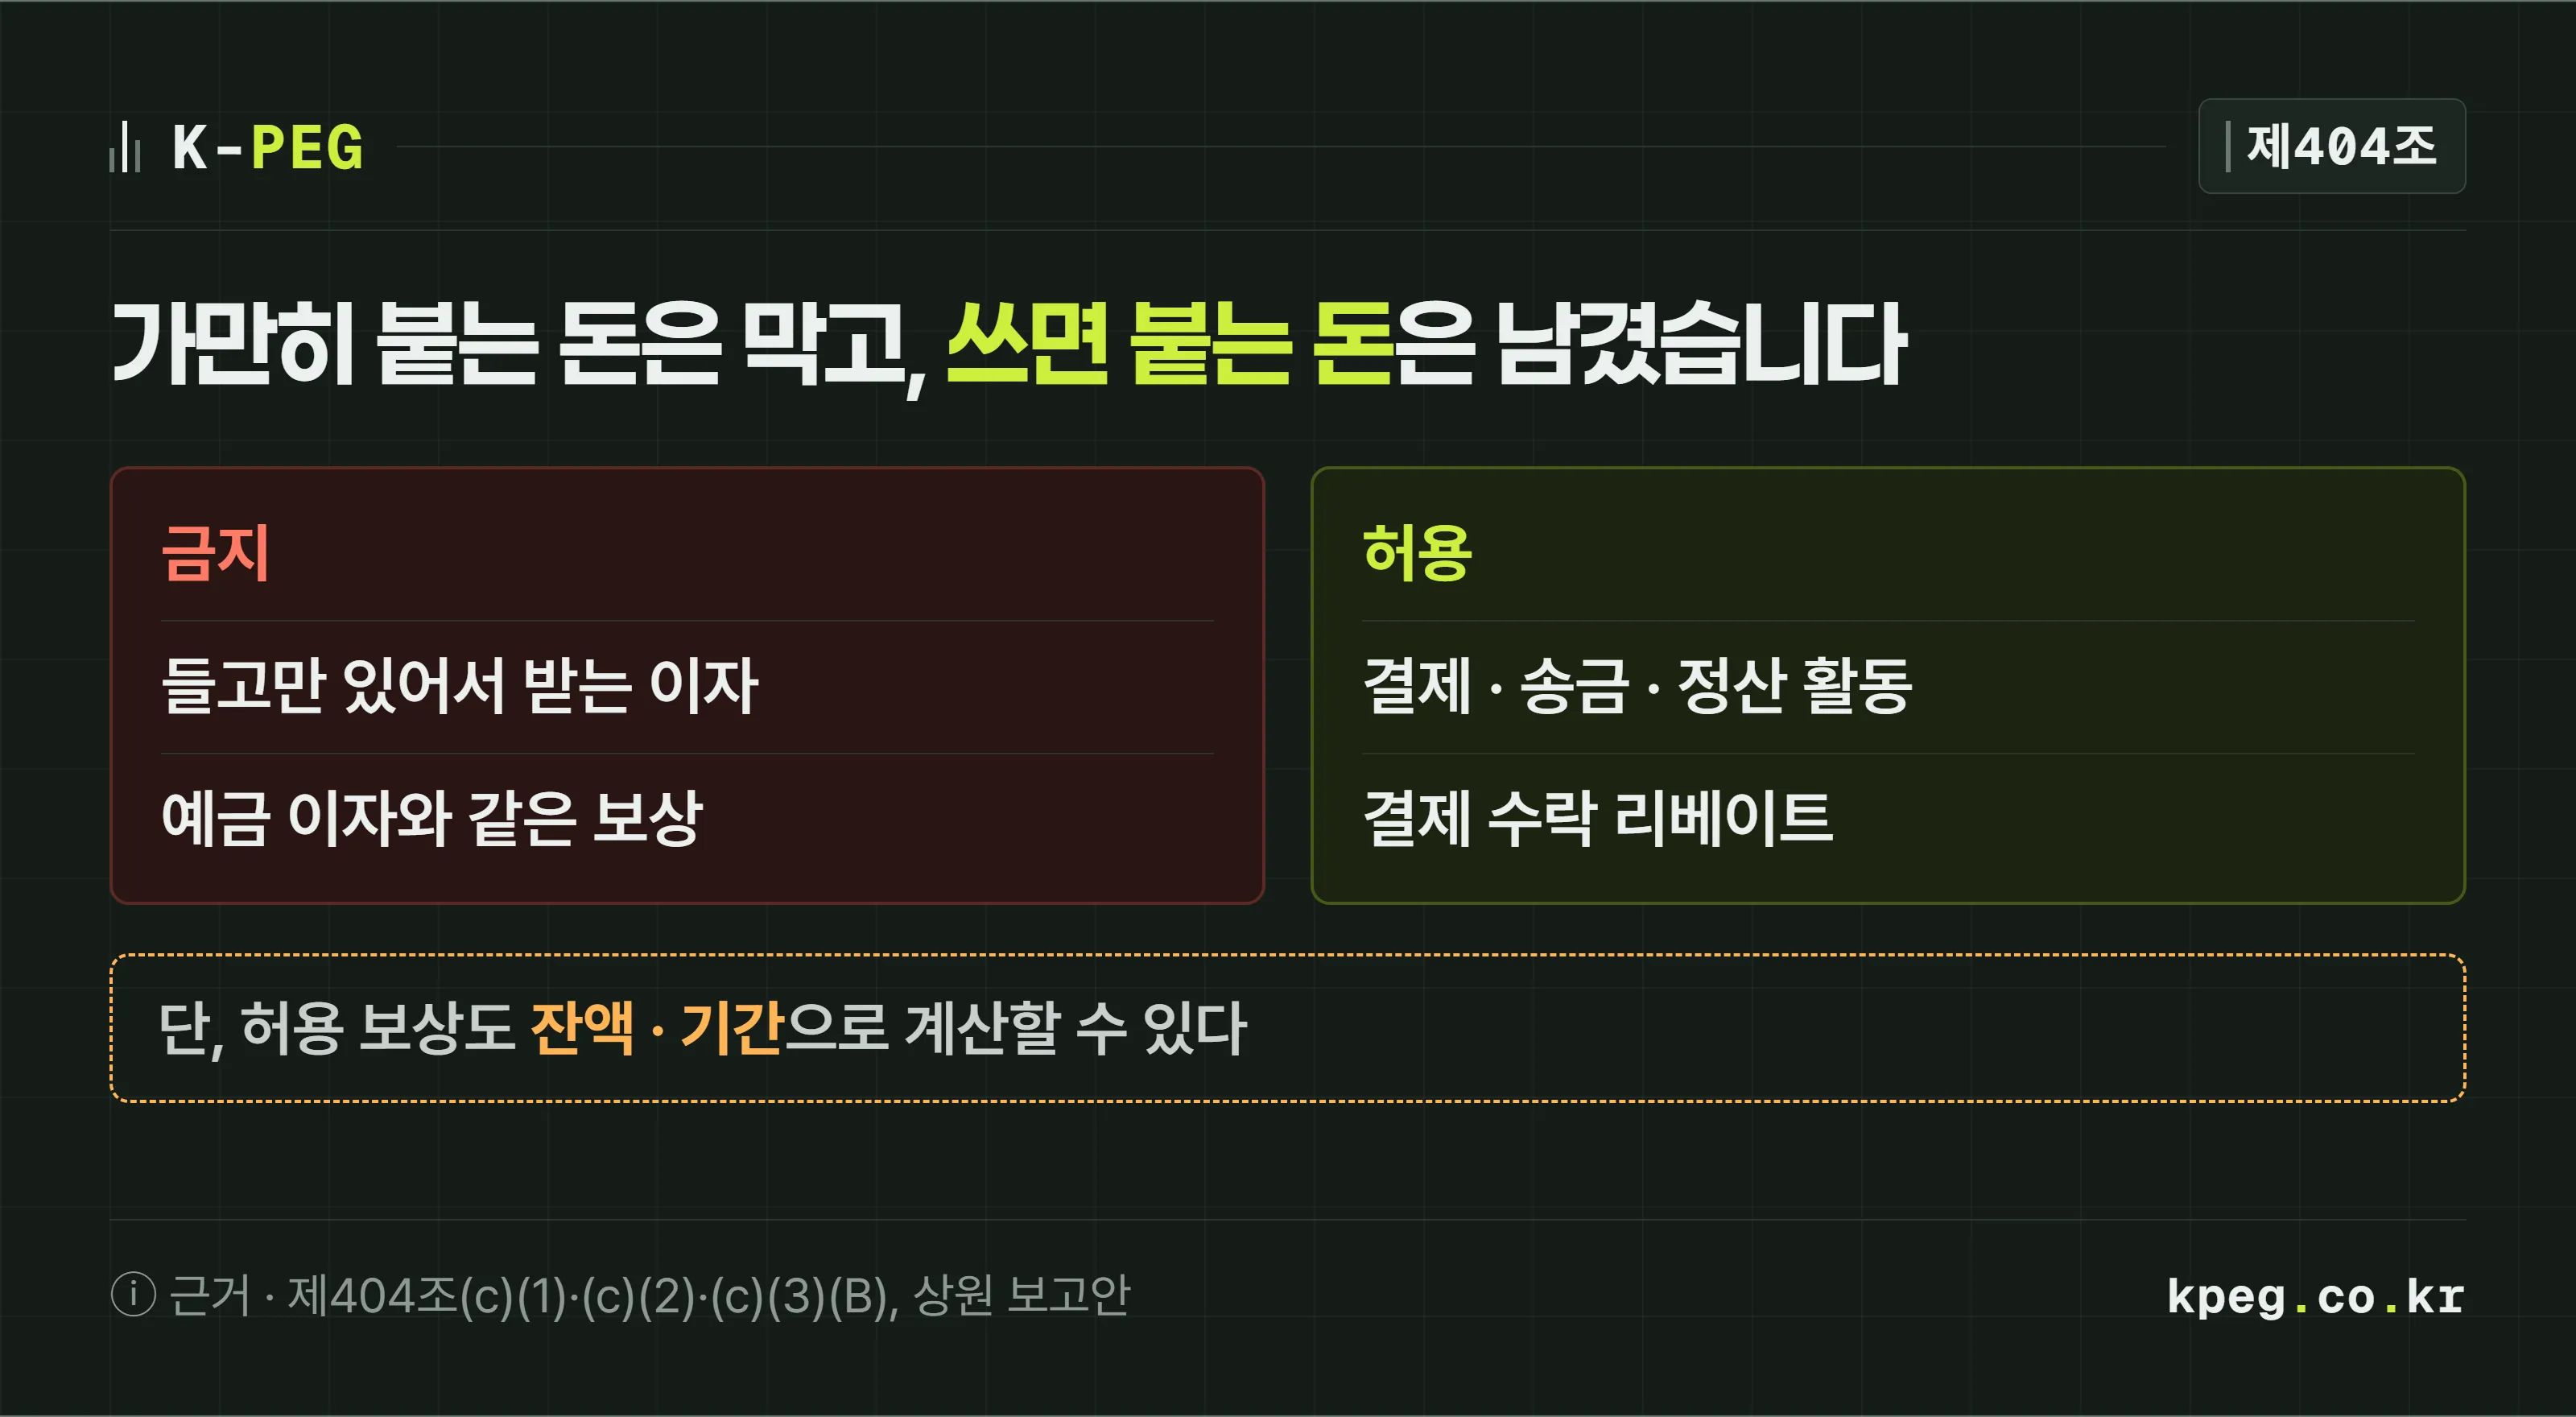
다만 비유가 깨지는 지점이 있습니다. 카드 적립은 쓴 금액으로만 계산하지만, 제404조(c)(3)(B)는 허용되는 보상을 잔액, 기간, 가입 기간 또는 그 조합을 참고해 계산해도 된다고 적었어요. 쓰는 활동에 주는 보상이라는 조건을 달았어도, 계산식에 잔액과 기간이 들어가면 겉으로는 이자와 비슷해 보일 수 있습니다. 은행 단체가 「보유량과 보유 기간으로 보상을 줄 수 있다」며 반대한 곳이 바로 이 대목이라고 보도됐어요(CoinDesk 보도 기준).
그래서 이 조항의 진짜 경계선은 법 문장이 아니라 앞으로 만들 규칙에서 그어집니다. 조문은 「예금 이자와 경제적으로 또는 기능적으로 같은가」라는 기준만 반복해 적고, 구체적인 사례는 규칙에 맡겼어요. 선의로 규칙을 믿고 만든 프로그램이 나중에 금지로 판정되면 90일 안에 고치면 제재금을 면하는 조항(제404조(c)(5))도 같이 넣었습니다.
보유 이자와 결제 보상, 숫자로 보면 얼마나 다른가요?
같은 코인이라도 받는 이유에 따라 금지와 허용이 갈리고, 금액의 성격도 다릅니다. 아래 계산은 전부 가상 숫자이고, 실제 보상률은 거래소와 상품마다 다릅니다.
첫째, 미국 거래소 계정에 10만 USDC를 1년 동안 넣어 두고 연 4% 보유 보상을 받는다고 해봅시다. 1년 뒤 4,000 USDC가 붙고, 1,400원 환율을 가정하면 약 560만원이에요. 아무것도 하지 않았는데 잔액과 기간으로만 붙은 돈이라 제404조가 막으려는 모양에 가깝습니다.
둘째, 해외 거래처에 1만 USDC를 스테이블코인으로 결제하면서 결제 금액의 0.5%를 리베이트로 받는다고 해봅시다. 50 USDC, 약 7만원입니다. 실제 결제라는 활동에 붙은 돈이라 허용 목록 첫 줄에 해당하는 모양이에요.
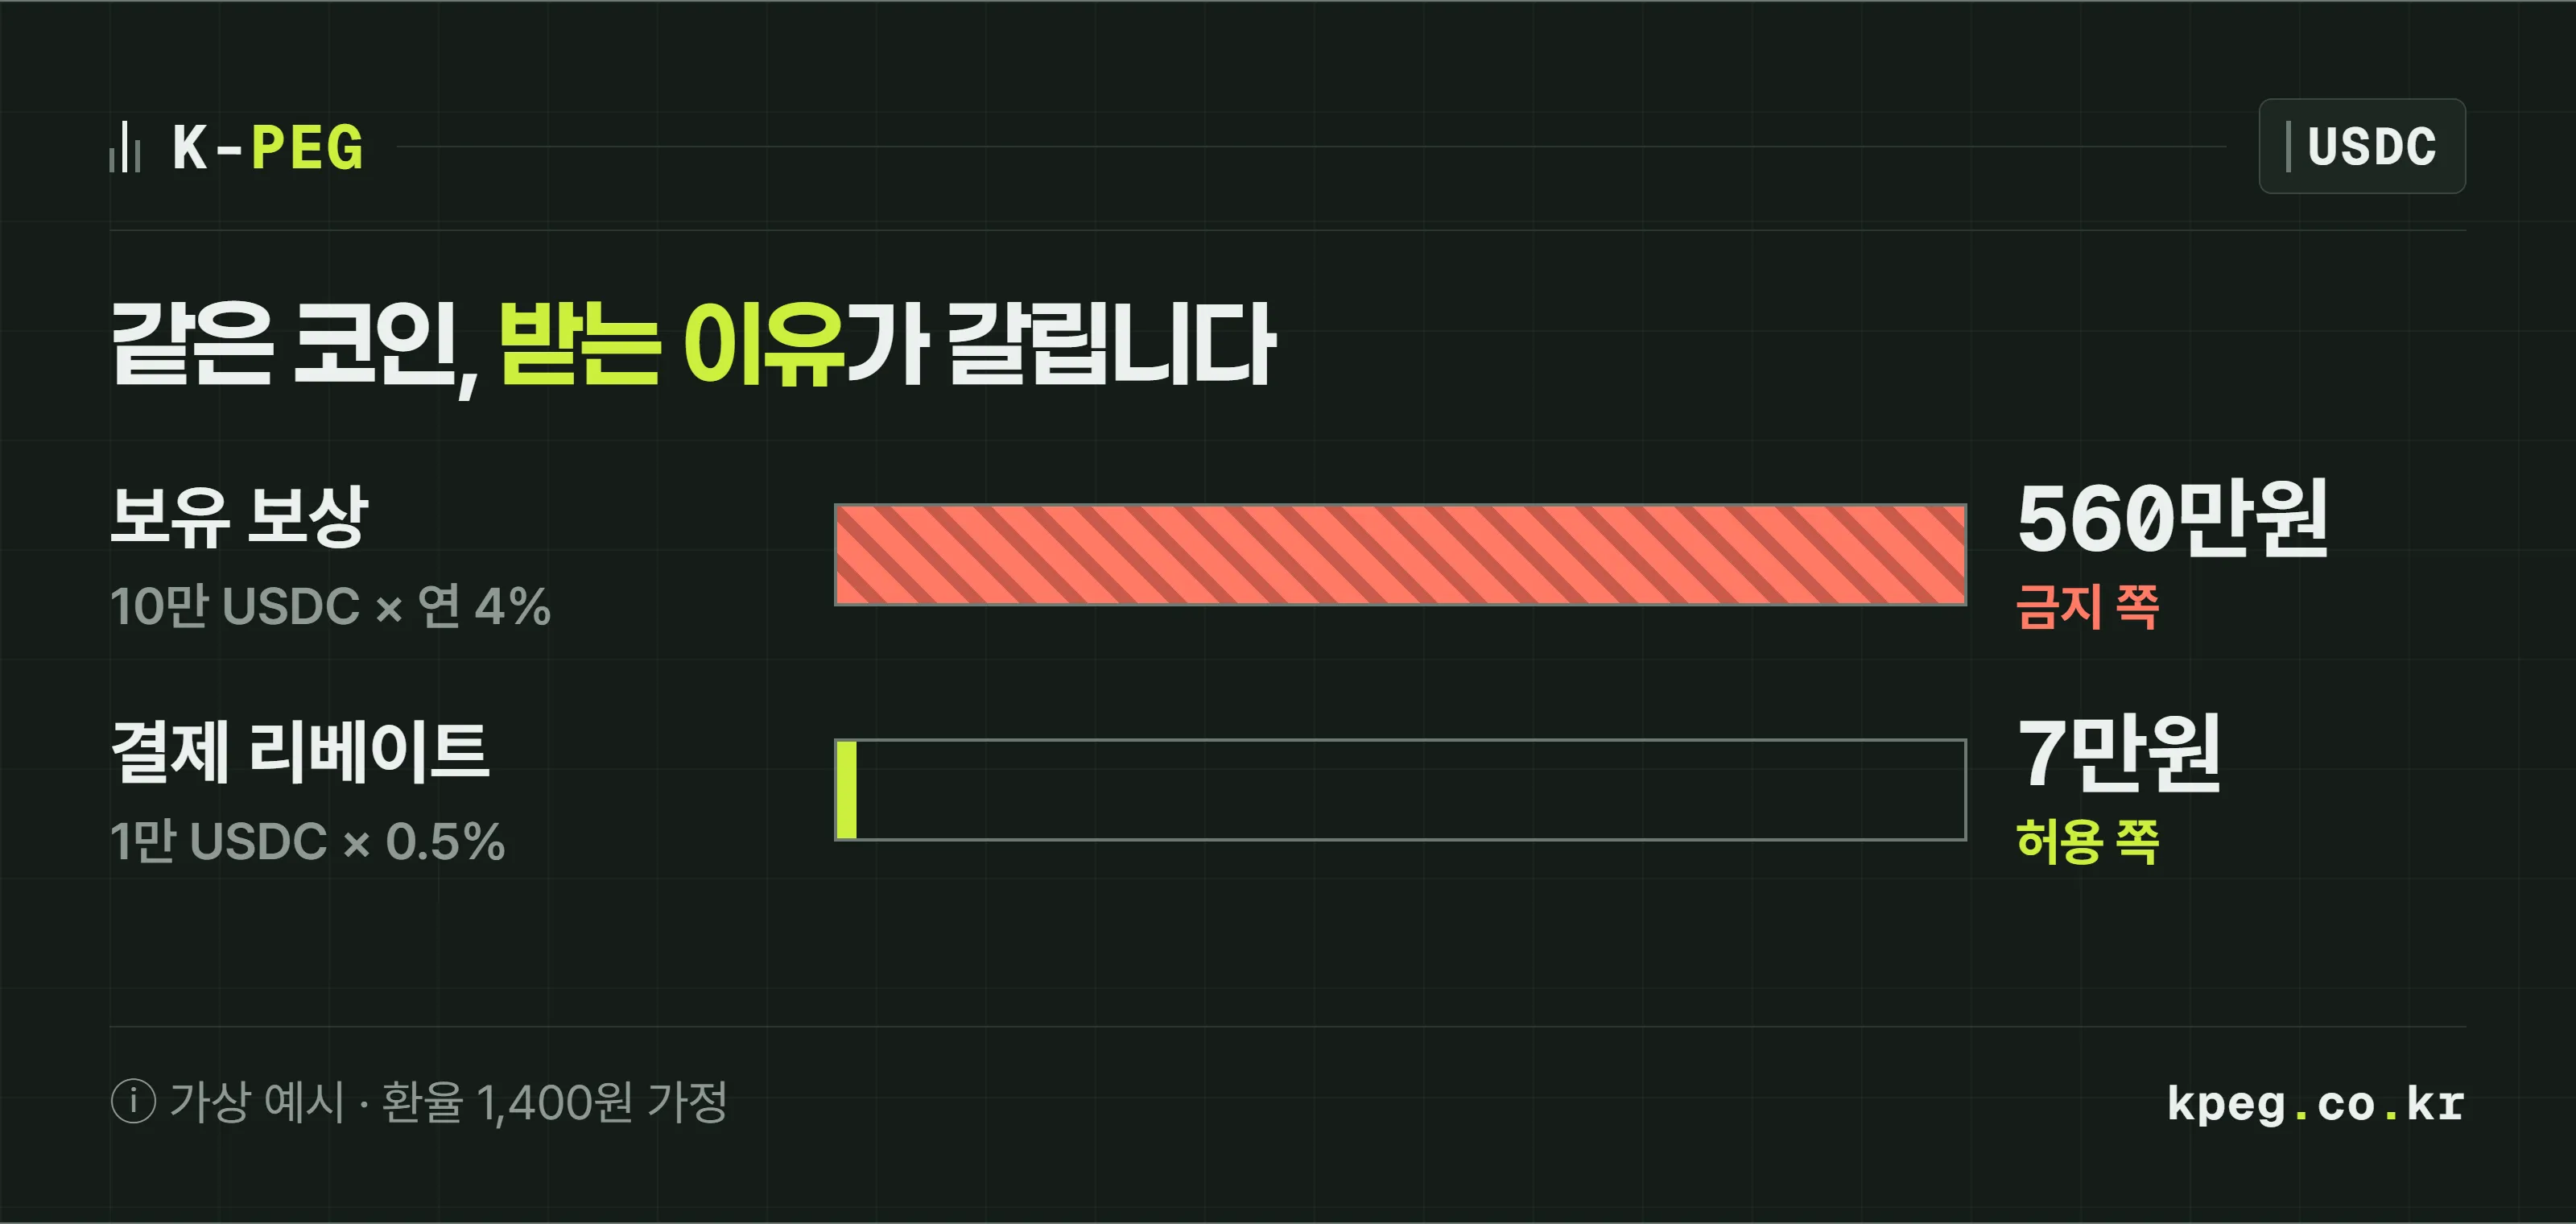
숫자를 나란히 놓으면 은행이 왜 예민한지 보입니다. 첫째 보상은 금액이 잔액에 비례해 커지고 예금 이자처럼 작동해요. 둘째 보상은 결제를 해야만 생기고 결제 규모를 따라 움직입니다. 조항은 첫째를 막고 둘째를 살리려는 것이지만, 둘 사이에는 「잔액을 참고해 계산한 활동 보상」 같은 중간 지대가 남아 있어요.
지니어스법과 클래리티법안 제404조를 한 표로 정리하면 이렇습니다.
| 비교 항목 | 지니어스법 제4조(a)(11) | 클래리티법안 제404조 |
|---|---|---|
| 막는 사람 | 허가받은 발행사, 외국 발행사 | 거래소 같은 서비스 사업자와 그 계열사 |
| 받는 사람 | 스테이블코인 보유자 전체 | 미국 거주자, 미국 법으로 세운 법인 |
| 금지 기준 | 보유·사용·보관만을 이유로 주는 이자 | 보유만을 이유로 주는 이자, 예금 이자와 같은 보상 |
| 허용 | 조문에 따로 없음 | 결제·송금·정산 등 활동 기반 보상 |
| 현재 상태 | 2025년 7월 18일 서명, 법률 | 하원 통과, 상원 절차 표결 49대 50 |
한국 회사가 받는 USDC에도 이 조항이 걸리나요?
조항이 막는 지급의 받는 사람은 미국 사람이라서, 한국에서 세운 법인이 한국에서 거래하는 경우는 제404조의 제한 수령인이 아닙니다. 앞에서 본 것처럼 제404조(a)(7)은 미국 거주자와 미국 법에 따라 세운 법인만 미국 사람으로 정의해요.
그렇다고 「한국 회사는 보유 이자를 계속 받을 수 있다」로 읽으면 안 됩니다. 먼저 이 조항은 아직 법이 아니에요. 그리고 법이 되더라도 거래소는 미국 고객과 외국 고객을 따로 운영하기 번거로우면 상품 자체를 바꿀 수 있습니다. 한국 회사가 받을 수 있는지는 결국 그 거래소의 약관과 서비스 제공 국가가 정해요.
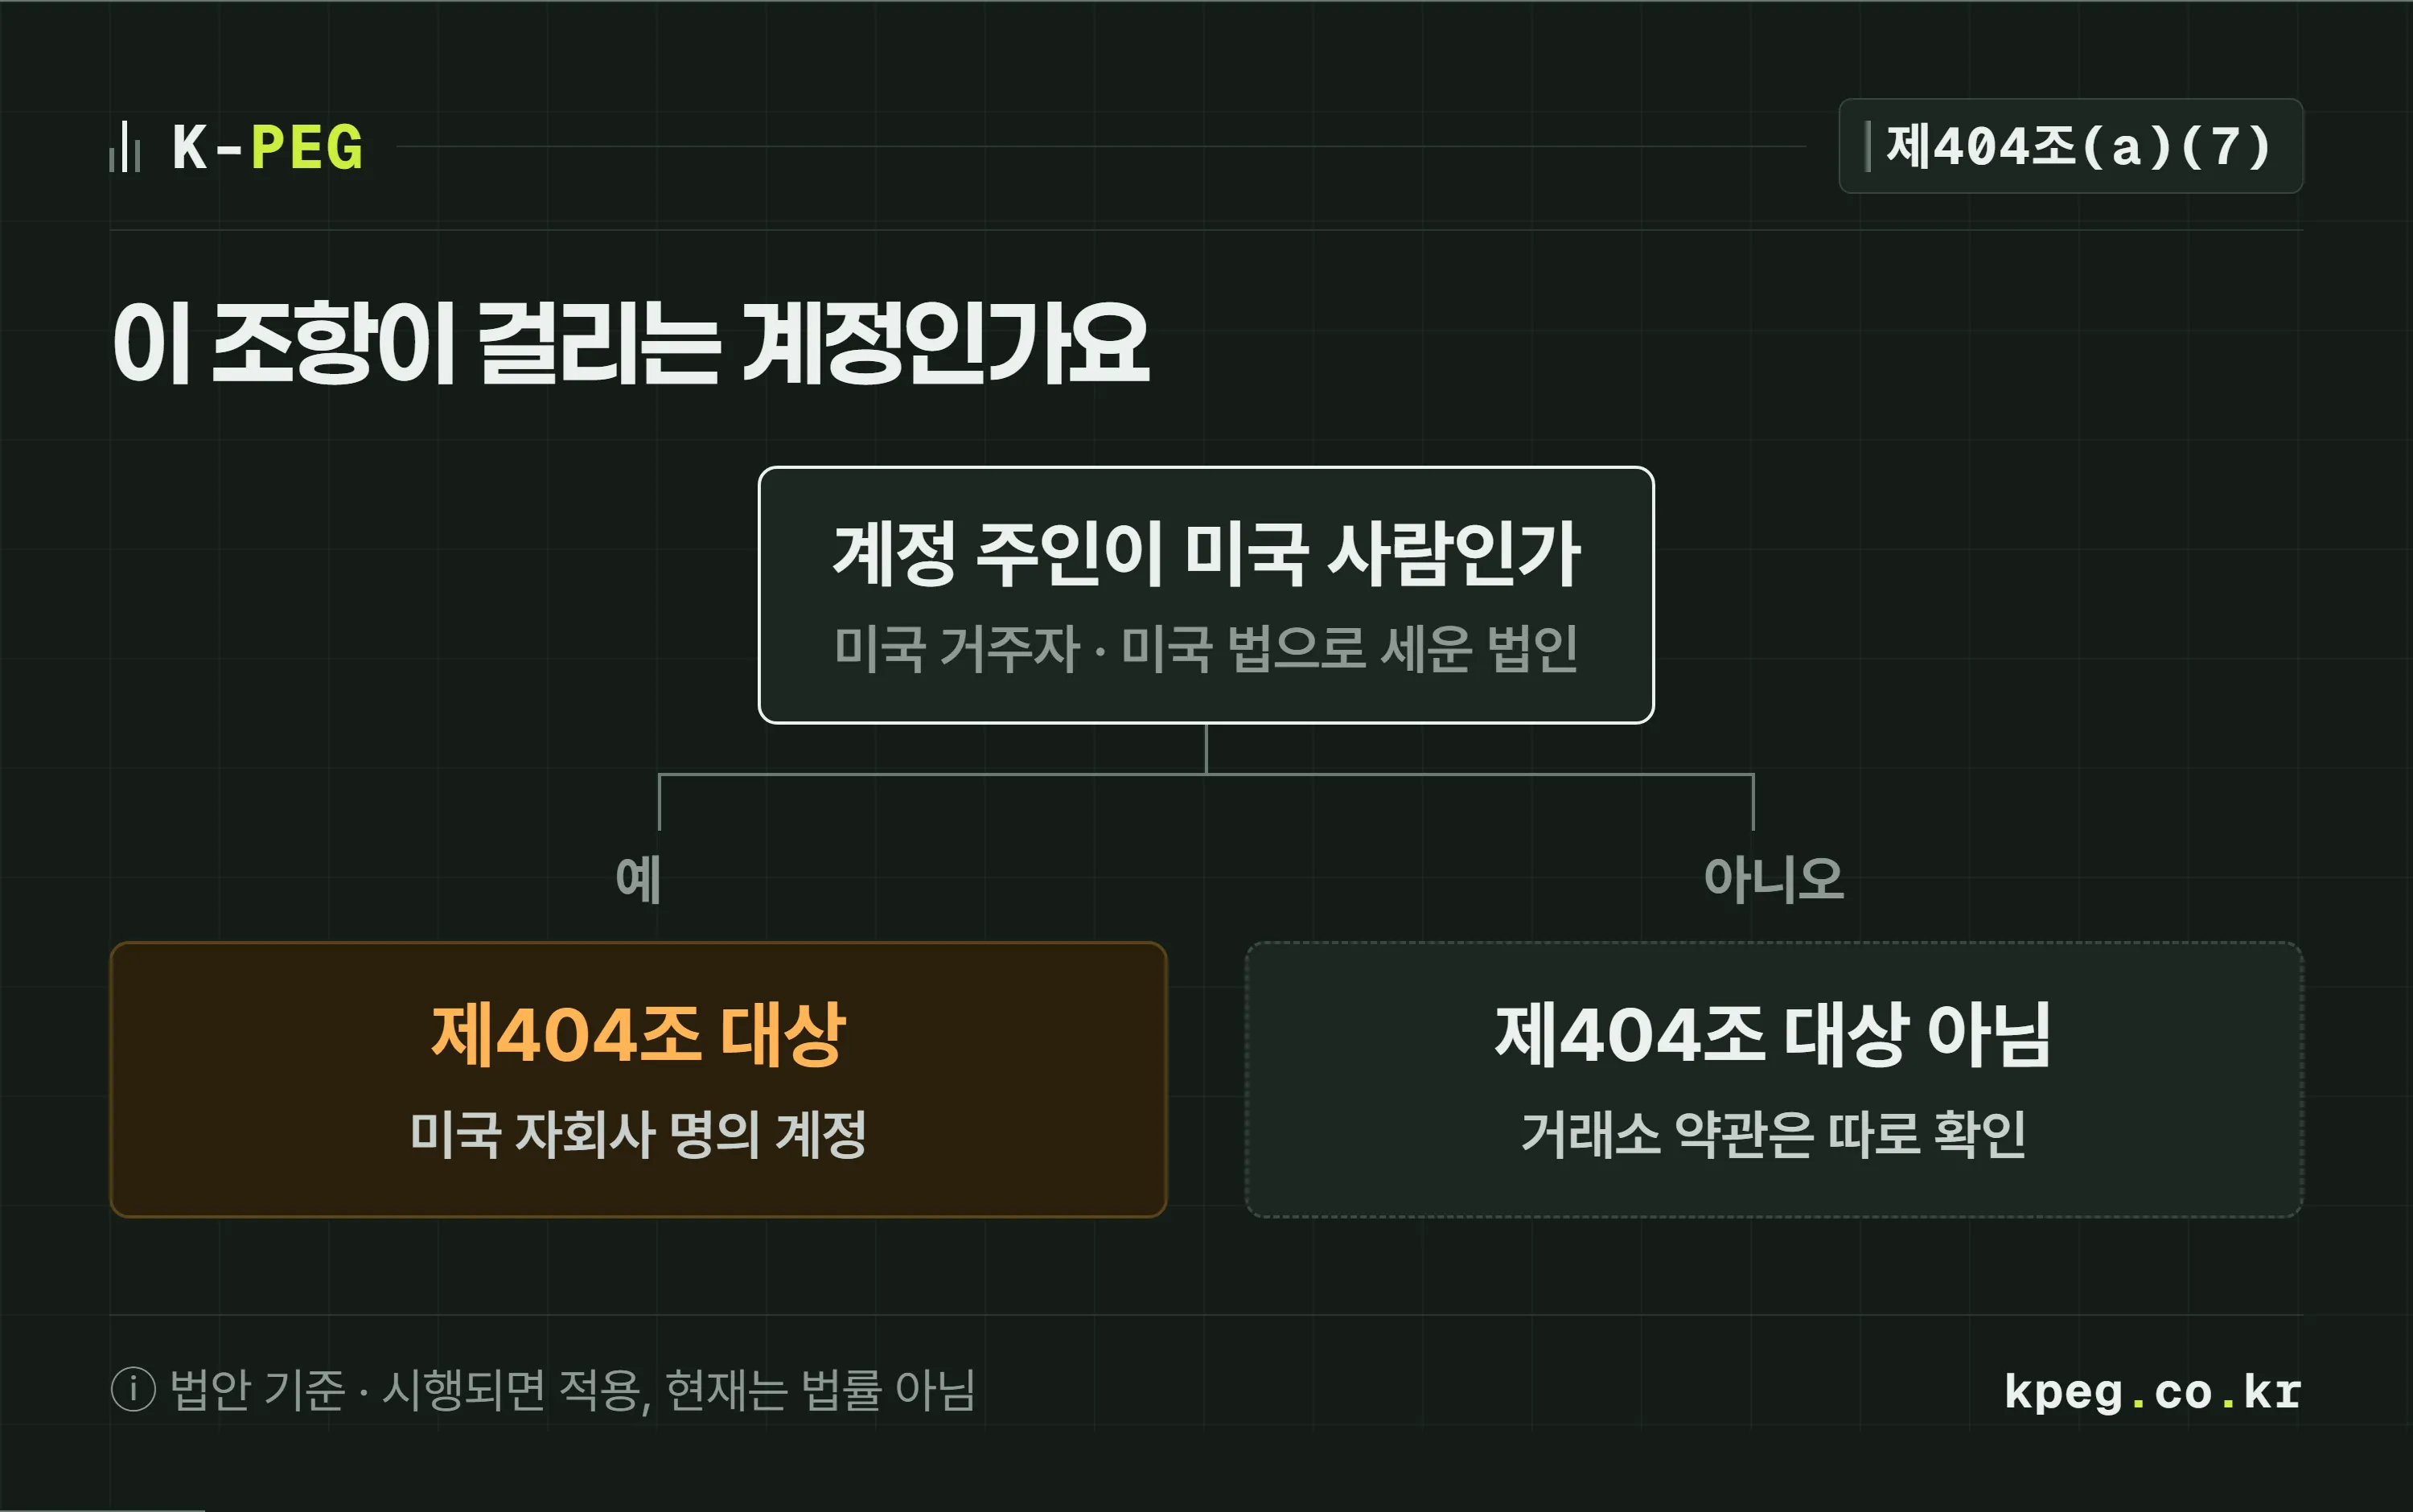
미국 자회사를 둔 회사는 따로 봐야 합니다. 미국 법에 따라 세운 자회사 명의로 거래소 계정을 열었다면 그 자회사는 미국 사람이에요. 법안이 시행되면 그 계정에 붙는 보유 보상은 제404조의 금지 범위에 들어갑니다.
한국 쪽 규칙은 이 법안과 별개입니다. 한국은 스테이블코인 발행 근거법 자체가 아직 국회 논의 단계라서, 국내에서 코인 보유에 대한 이자를 어떻게 다룰지는 그 법이 정해져야 답이 나와요. 진행 상황은 디지털자산기본법, 지금 어디까지 왔나에 정리해 두었습니다.
보상으로 받은 USDC는 장부에 어떻게 적나요?
회사에 들어온 수익이고, 코인으로 받았다면 받은 날 시가가 그 코인의 취득가액이 됩니다. 법인세법 시행령 제11조는 법인의 수익을 나열하면서 마지막 제11호에 「그 밖의 수익으로서 그 법인에 귀속되었거나 귀속될 금액」을 둡니다. 보유 보상이든 결제 리베이트든 회사 몫으로 들어온 돈이면 여기에 걸려요.
보상이 USDC로 들어오면 그 코인을 얼마로 적을지도 정해야 합니다. 같은 시행령 제72조 제2항 제8호는 사거나 만들지 않고 「그 밖의 방법으로 취득한 자산」의 취득가액을 취득 당시의 시가로 정해요. 앞의 결제 리베이트 50 USDC라면 받은 날 원화 시세로 계산한 금액을 수익과 코인 장부 금액으로 함께 적는 식입니다.
한 가지는 분명히 해 둘게요. 이 보상은 예금 이자가 아닙니다. 거래소 계정에 넣어 둔 USDC는 은행 예금이 아니고, 제404조(d)도 예금보험 대상이라고 말하지 못하게 합니다. 예금과 스테이블코인이 어디서 갈리는지는 예금토큰과 스테이블코인 차이에서, 법인이 코인으로 받은 수익에 세금이 붙는 시점은 코인 법인세 — 개인은 2027년부터, 법인은 이미 내고 있습니다에서 이어서 보실 수 있어요.
그래서 지금 무엇을 확인해 두면 될까요?
법안이 멈춰 있는 지금이 오히려 정리하기 좋은 때입니다. 거래소 계정에 USDC를 두고 있거나 둘 계획이라면 네 가지를 확인해 두세요.
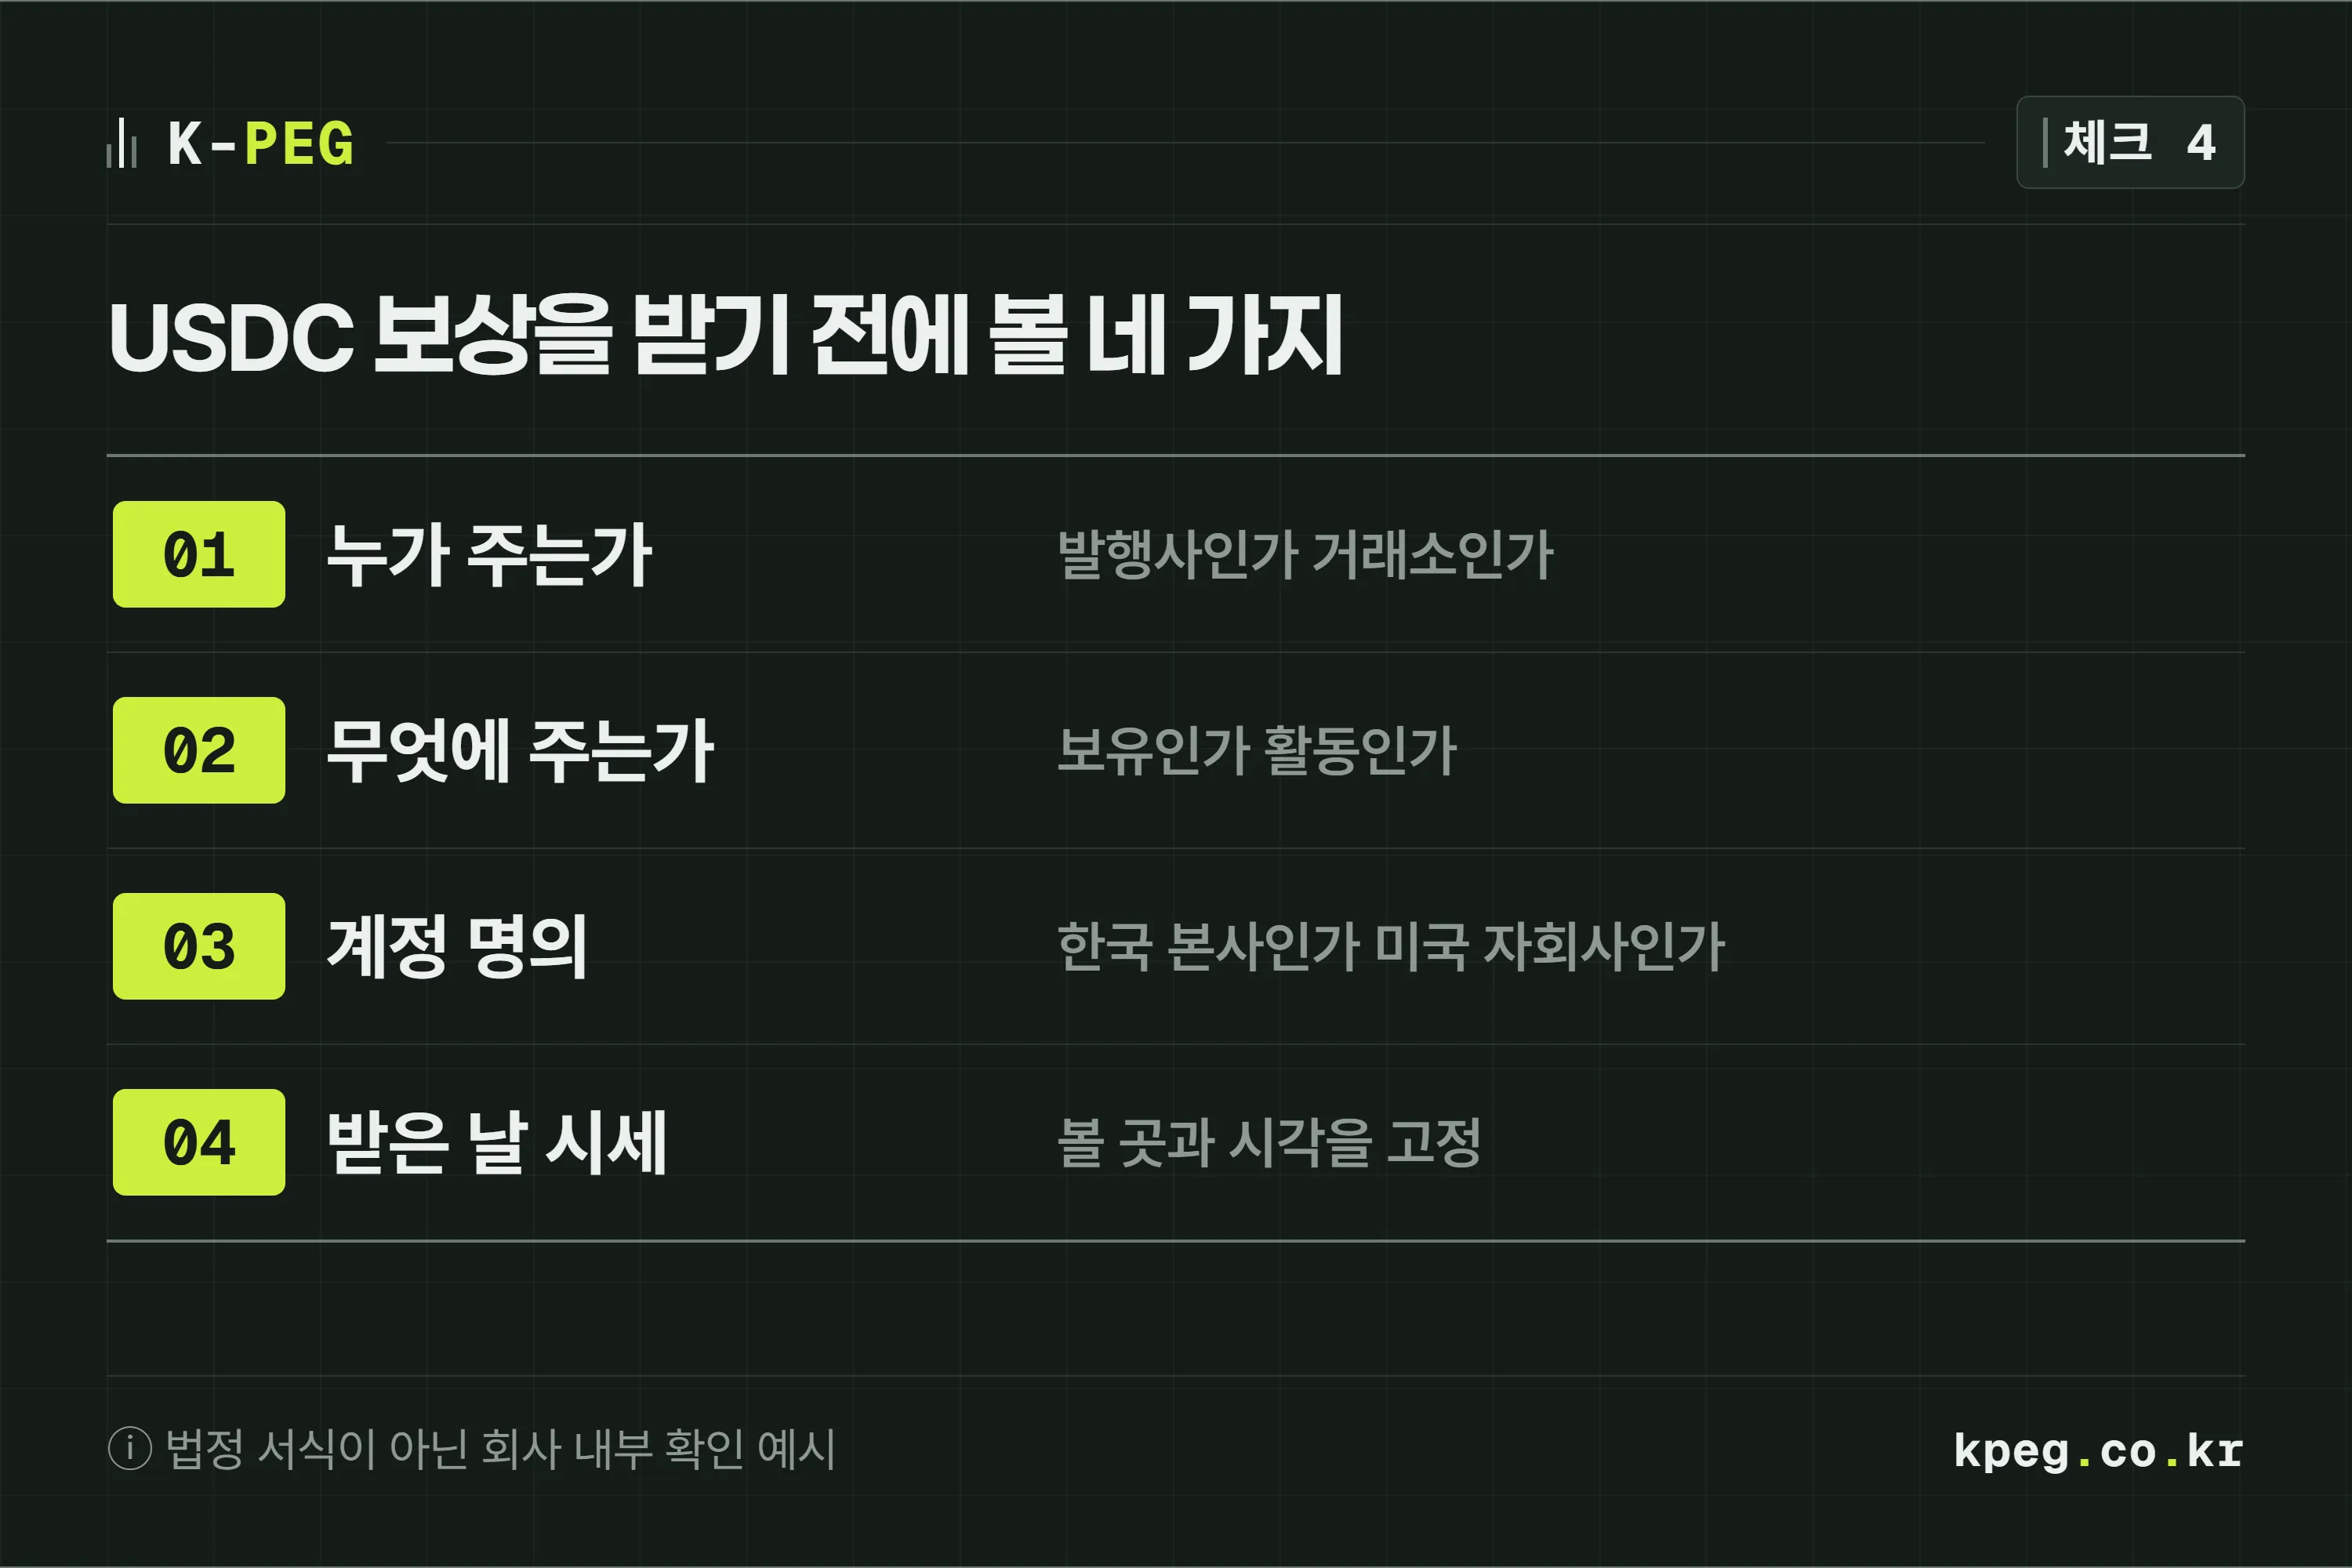
- 보상을 누가 주는지: 약관에서 지급 주체가 발행사인지 거래소인지 확인합니다. 제404조가 막는 대상은 거래소 쪽이에요.
- 무엇에 대한 보상인지: 들고만 있어도 붙는 보상인지, 결제·송금 같은 활동을 해야 붙는 보상인지 나눠 둡니다. 법안이 살아나면 먼저 바뀔 쪽은 앞의 것입니다.
- 계정 명의가 어디인지: 한국 본사 명의인지, 미국 자회사 명의인지 적어 둡니다. 미국 법인 명의면 제404조의 적용 대상이에요.
- 받은 날 시세를 어디서 볼지: 보상으로 받은 코인의 취득가액을 어느 거래소의 어느 시각 가격으로 적을지 한 번 정해 계속 씁니다.
정리하면 미국 의회의 방향은 하나입니다. 스테이블코인은 쌓아 두고 불리는 돈이 아니라 옮기는 돈으로 쓰라는 것. 그래서 들고 있으면 붙는 이자는 막고, 결제와 송금에 붙는 보상은 살려 두려 합니다. 회사 입장에서도 USDC를 대금 결제 수단으로 쓴다면, 보상률보다 먼저 챙길 것은 받은 돈이 어느 청구 건의 대금인지 맞추는 일이에요.
청구스는 청구서 발행·입금 확인·연체 알림·회수를 한 흐름으로 자동화하는 B2B 매출채권·미수금 관리 SaaS입니다. 다만 청구스는 자금을 보관하거나 환전하지 않으며, 코인 보상을 지급하거나 운용하지도 않습니다.
자주 묻는 질문
클래리티법안은 법으로 확정됐나요?
아닙니다. 하원은 2025년 7월 통과시켰지만 상원은 2026년 9월 15일 본회의 심의를 여는 표결이 49대 50으로 부결됐어요. 재표결 길은 남아 있습니다.
지니어스법에도 이자 금지가 있는데 무엇이 다른가요?
지니어스법은 코인을 찍는 발행사를 막습니다. 클래리티법안 제404조는 거래소처럼 코인을 사고팔고 맡아 주는 서비스 사업자를 막는 조항이에요.
스테이블코인 보상은 전부 금지되나요?
아닙니다. 들고만 있어서 받는 이자와 예금 이자와 사실상 같은 보상만 막고, 결제·송금·정산 같은 활동에 붙는 보상은 허용 목록에 넣었어요.
한국 회사도 이 조항의 적용을 받나요?
이 조항이 보는 받는 사람은 미국 거주자와 미국 법에 따라 세운 법인입니다. 한국 법인 자체는 대상이 아니지만, 미국 자회사나 거래소 약관은 따로 확인해야 해요.
거래소에서 받은 USDC 보상은 장부에 어떻게 적나요?
회사에 들어온 수익이라 법인세법 시행령 제11조의 수익이 됩니다. 코인으로 받았다면 받은 날 시가를 취득가액으로 적어요(제72조 제2항 제8호).
출처
참조 7건 중 1차출처 6건 · 본문 7,559자 · 읽는 시간 20분
- Congress.gov — H.R.3633 Digital Asset Market Clarity Act of 2025, 전체 처리 경과(Actions) 2026. 9. 15.까지 PRIMARY
- Congress.gov — H.R.3633 상원 보고안(Reported in Senate, 2026. 6. 1.) 제404조 Prohibiting interest and yield on payment stablecoins PRIMARY
- Congress.gov — H.R.3633 하원 통과안(Engrossed in House, 2025. 7. 17.) PRIMARY
- Congress.gov — Public Law 119-27 GENIUS Act 제2조 제7호·제4조(a)(11) (2025. 7. 18.) PRIMARY
- 국가법령정보센터 — 법인세법 시행령 제11조(수익의 범위) 제11호 [시행 2026. 2. 27.] PRIMARY
- 국가법령정보센터 — 법인세법 시행령 제72조(자산의 취득가액 등) 제2항 제8호 [시행 2026. 2. 27.] PRIMARY
- CoinDesk — Banks escalate stablecoin rewards fight as Senate prepares for a Clarity Act vote (2026. 9. 14. 보도)