원화 스테이블코인 디페그 — 준비자산 100퍼센트인데 왜 깨지나요
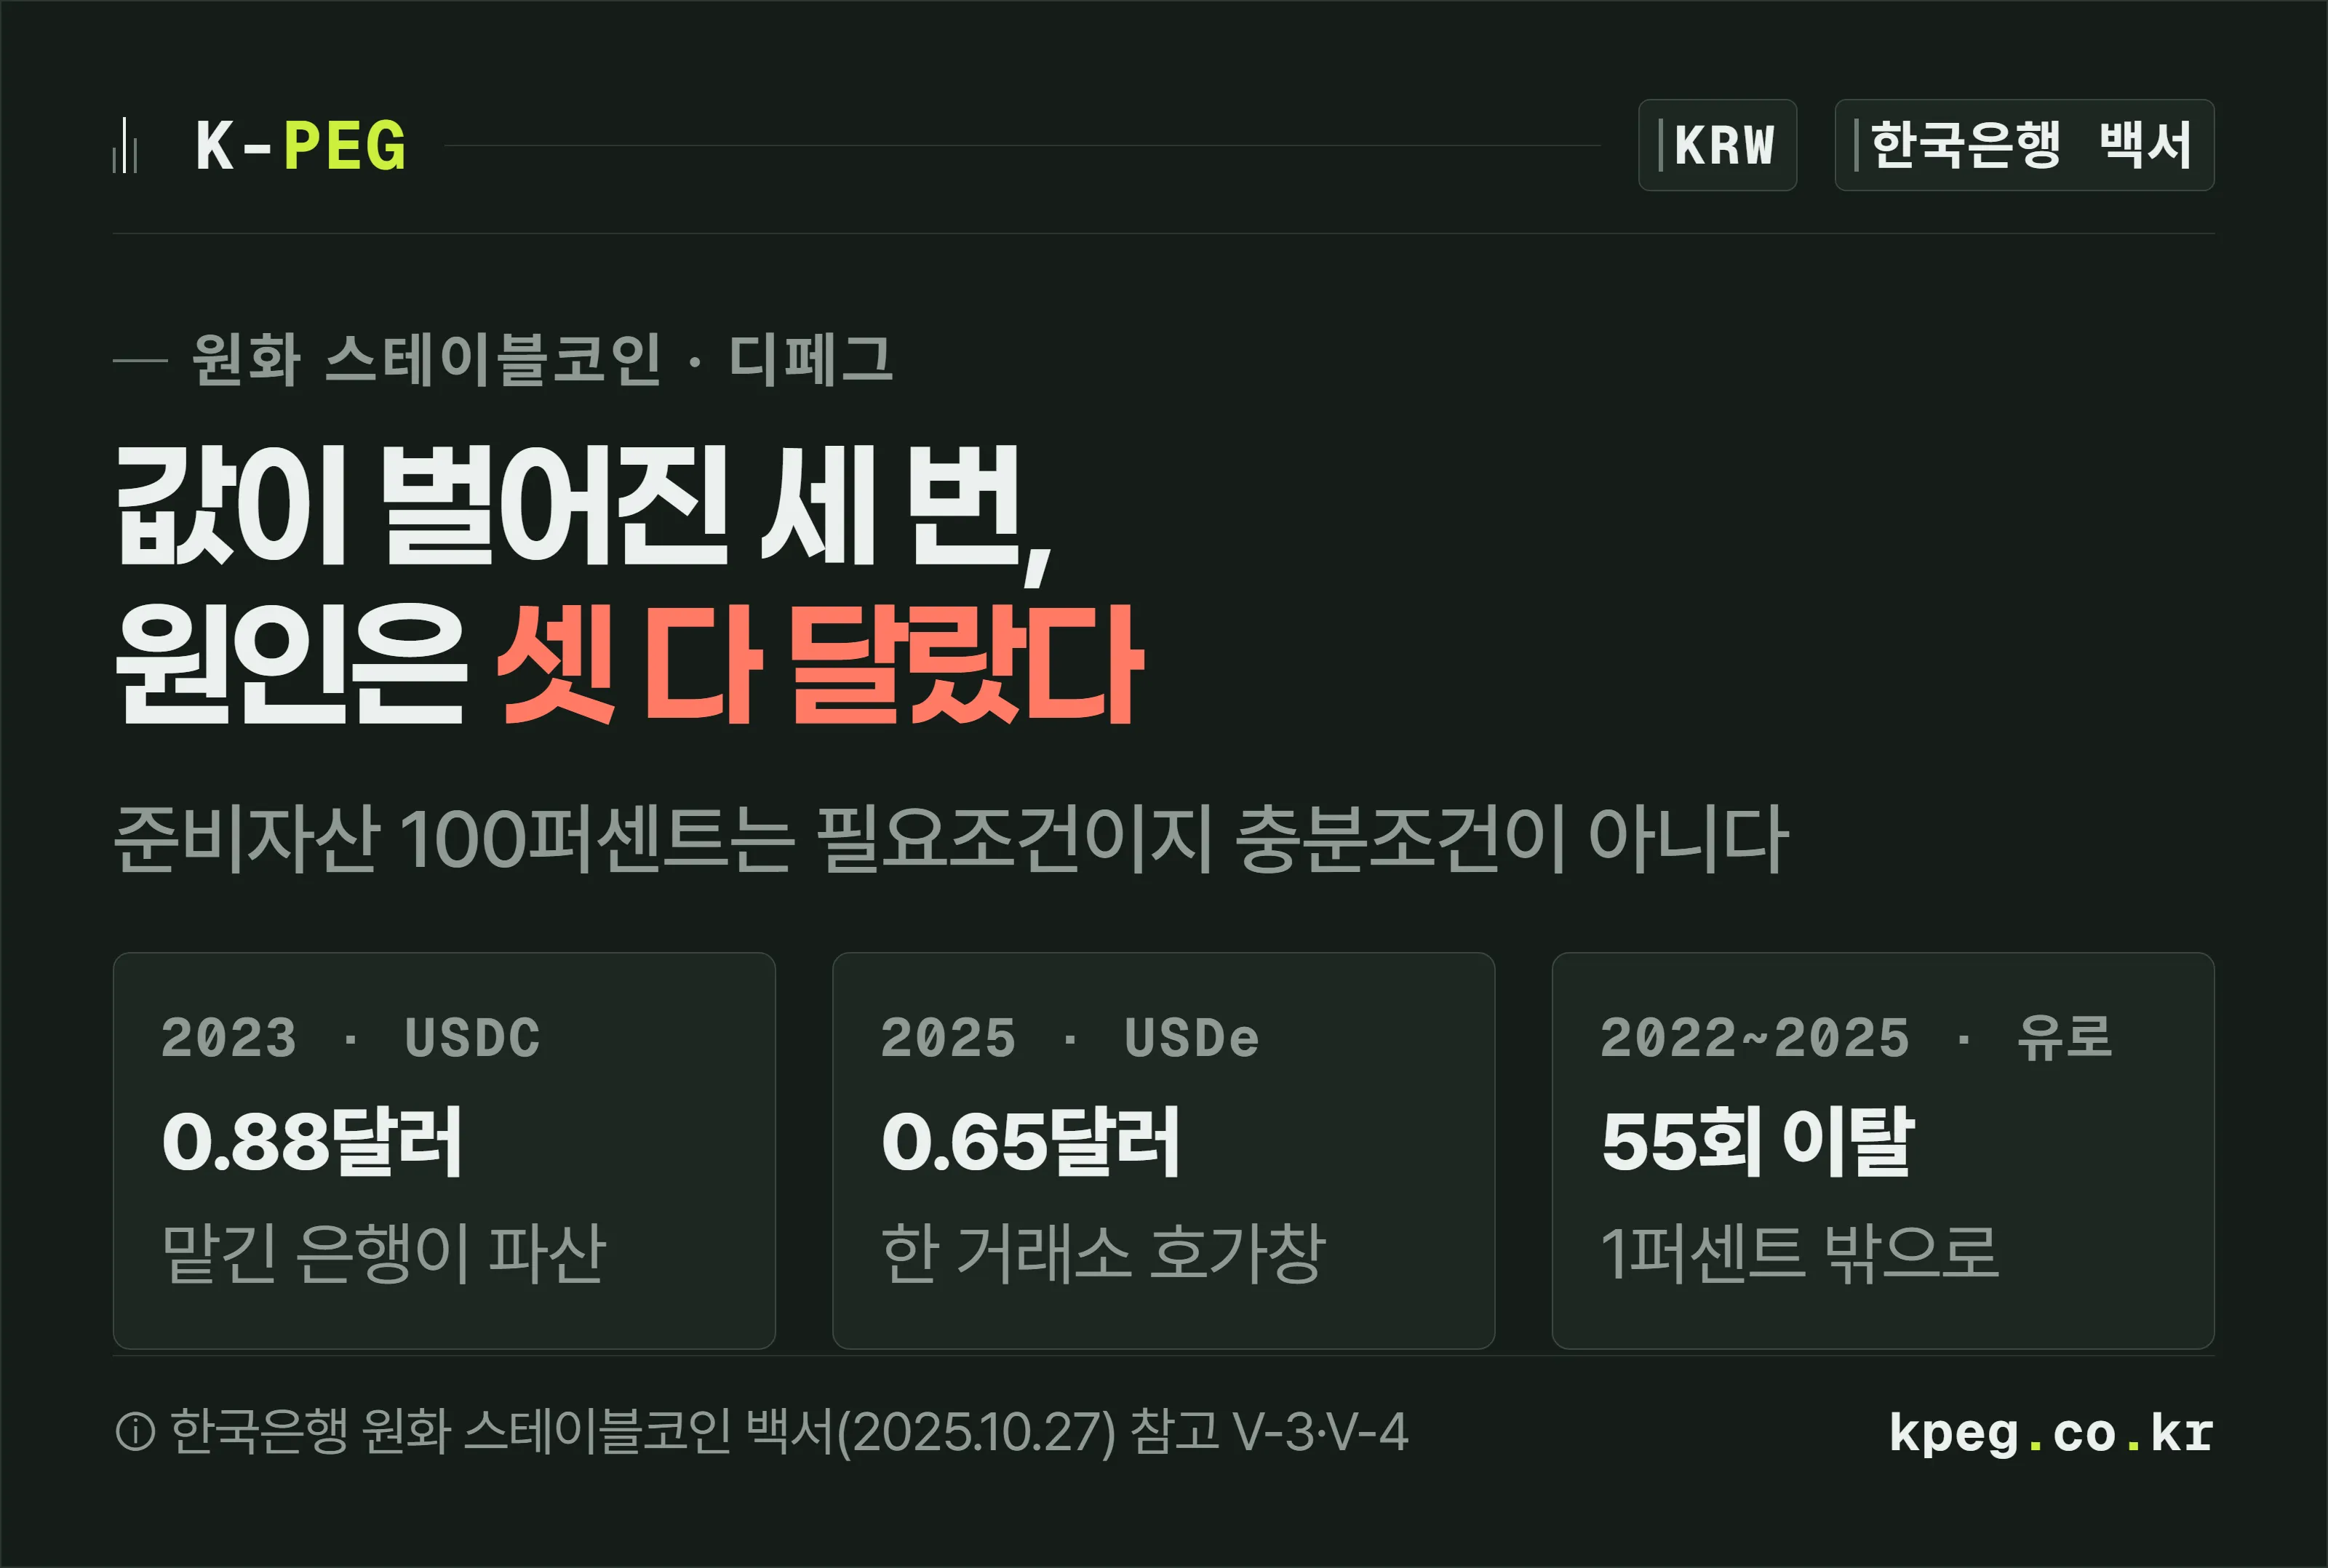
준비자산 100퍼센트는 값을 지키는 필요조건이지 충분조건이 아닙니다. 한국은행 백서는 유통량이 적은 비달러 코인이 더 자주, 더 크게 벌어진다고 적었어요. USDC는 준비자산의 8퍼센트가 묶였는데 시가총액의 18퍼센트가 상환을 요구했습니다.
최초 발행 · 최종 개정 · 감수 김유진 세무사 · 장성우 변호사 · 다음 정기 검토 2026.12
2026년 시행 법령 기준
거래처에서 대금을 원화 스테이블코인으로 보내겠다는 연락이 왔습니다. 담보가 되는 돈은 국내 은행에 100퍼센트 넣어 두었다는 설명도 같이 왔어요.
그러면 1개는 언제나 1원인 걸까요. 한국은행은 그렇지 않다고 적었습니다. 그것도 “그럴 수도 있다”가 아니라, 100퍼센트 확보는 필요조건이지 충분조건이 아니라고 문장으로 못박아 두었어요.
무엇이 벌어지는 것인지, 왜 준비자산을 다 채워도 벌어지는지, 그리고 우리 회사가 대금을 받는다면 어느 구간이 위험한지 순서대로 보겠습니다.
디페그가 정확히 무슨 뜻인가요
발행사가 “1개를 1원으로 바꿔 주겠다”고 한 약속과, 시장에서 실제로 팔리는 값이 벌어진 상태를 말합니다. 벌어진 것은 코인의 성능이 아니라 약속과 값 사이의 간격이에요.
여기서 주어를 빼면 문장이 이상해집니다. “1대1로 고정된다”가 아니라 “발행사가 1대1로 바꿔 주겠다고 약속했다”가 정확한 표현이에요. 약속한 사람이 문장에 있어야 그 사람이 지킬 수 있는지를 물을 수 있습니다.
페그(peg)는 말뚝이라는 뜻입니다. 액면가라는 자리에 값을 붙들어 매 두는 말뚝인데, 은행 예금은 그 말뚝을 제도가 잡고 있고 스테이블코인은 발행사의 준비자산이 잡고 있어요. 잡고 있는 손이 다르면 놓칠 확률도 다릅니다.
그런데 값이 흔들리는 화폐 자체는 새로운 물건이 아닙니다. 19세기 미국에는 지방 은행들이 각자 지폐를 찍던 시절이 있었고, 같은 액면의 지폐라도 어느 은행이 찍었느냐에 따라 다른 값으로 거래됐어요. 한국은행 백서도 이 자유은행 시대를 스테이블코인의 선례로 직접 끌어옵니다.
다만 이 비유는 한 지점에서 깨집니다. 그때 지폐가 깎인 가장 큰 이유는 거리였어요. 발행한 은행에서 멀어질수록 그 은행이 아직 살아 있는지 확인할 방법이 없었으니까요.
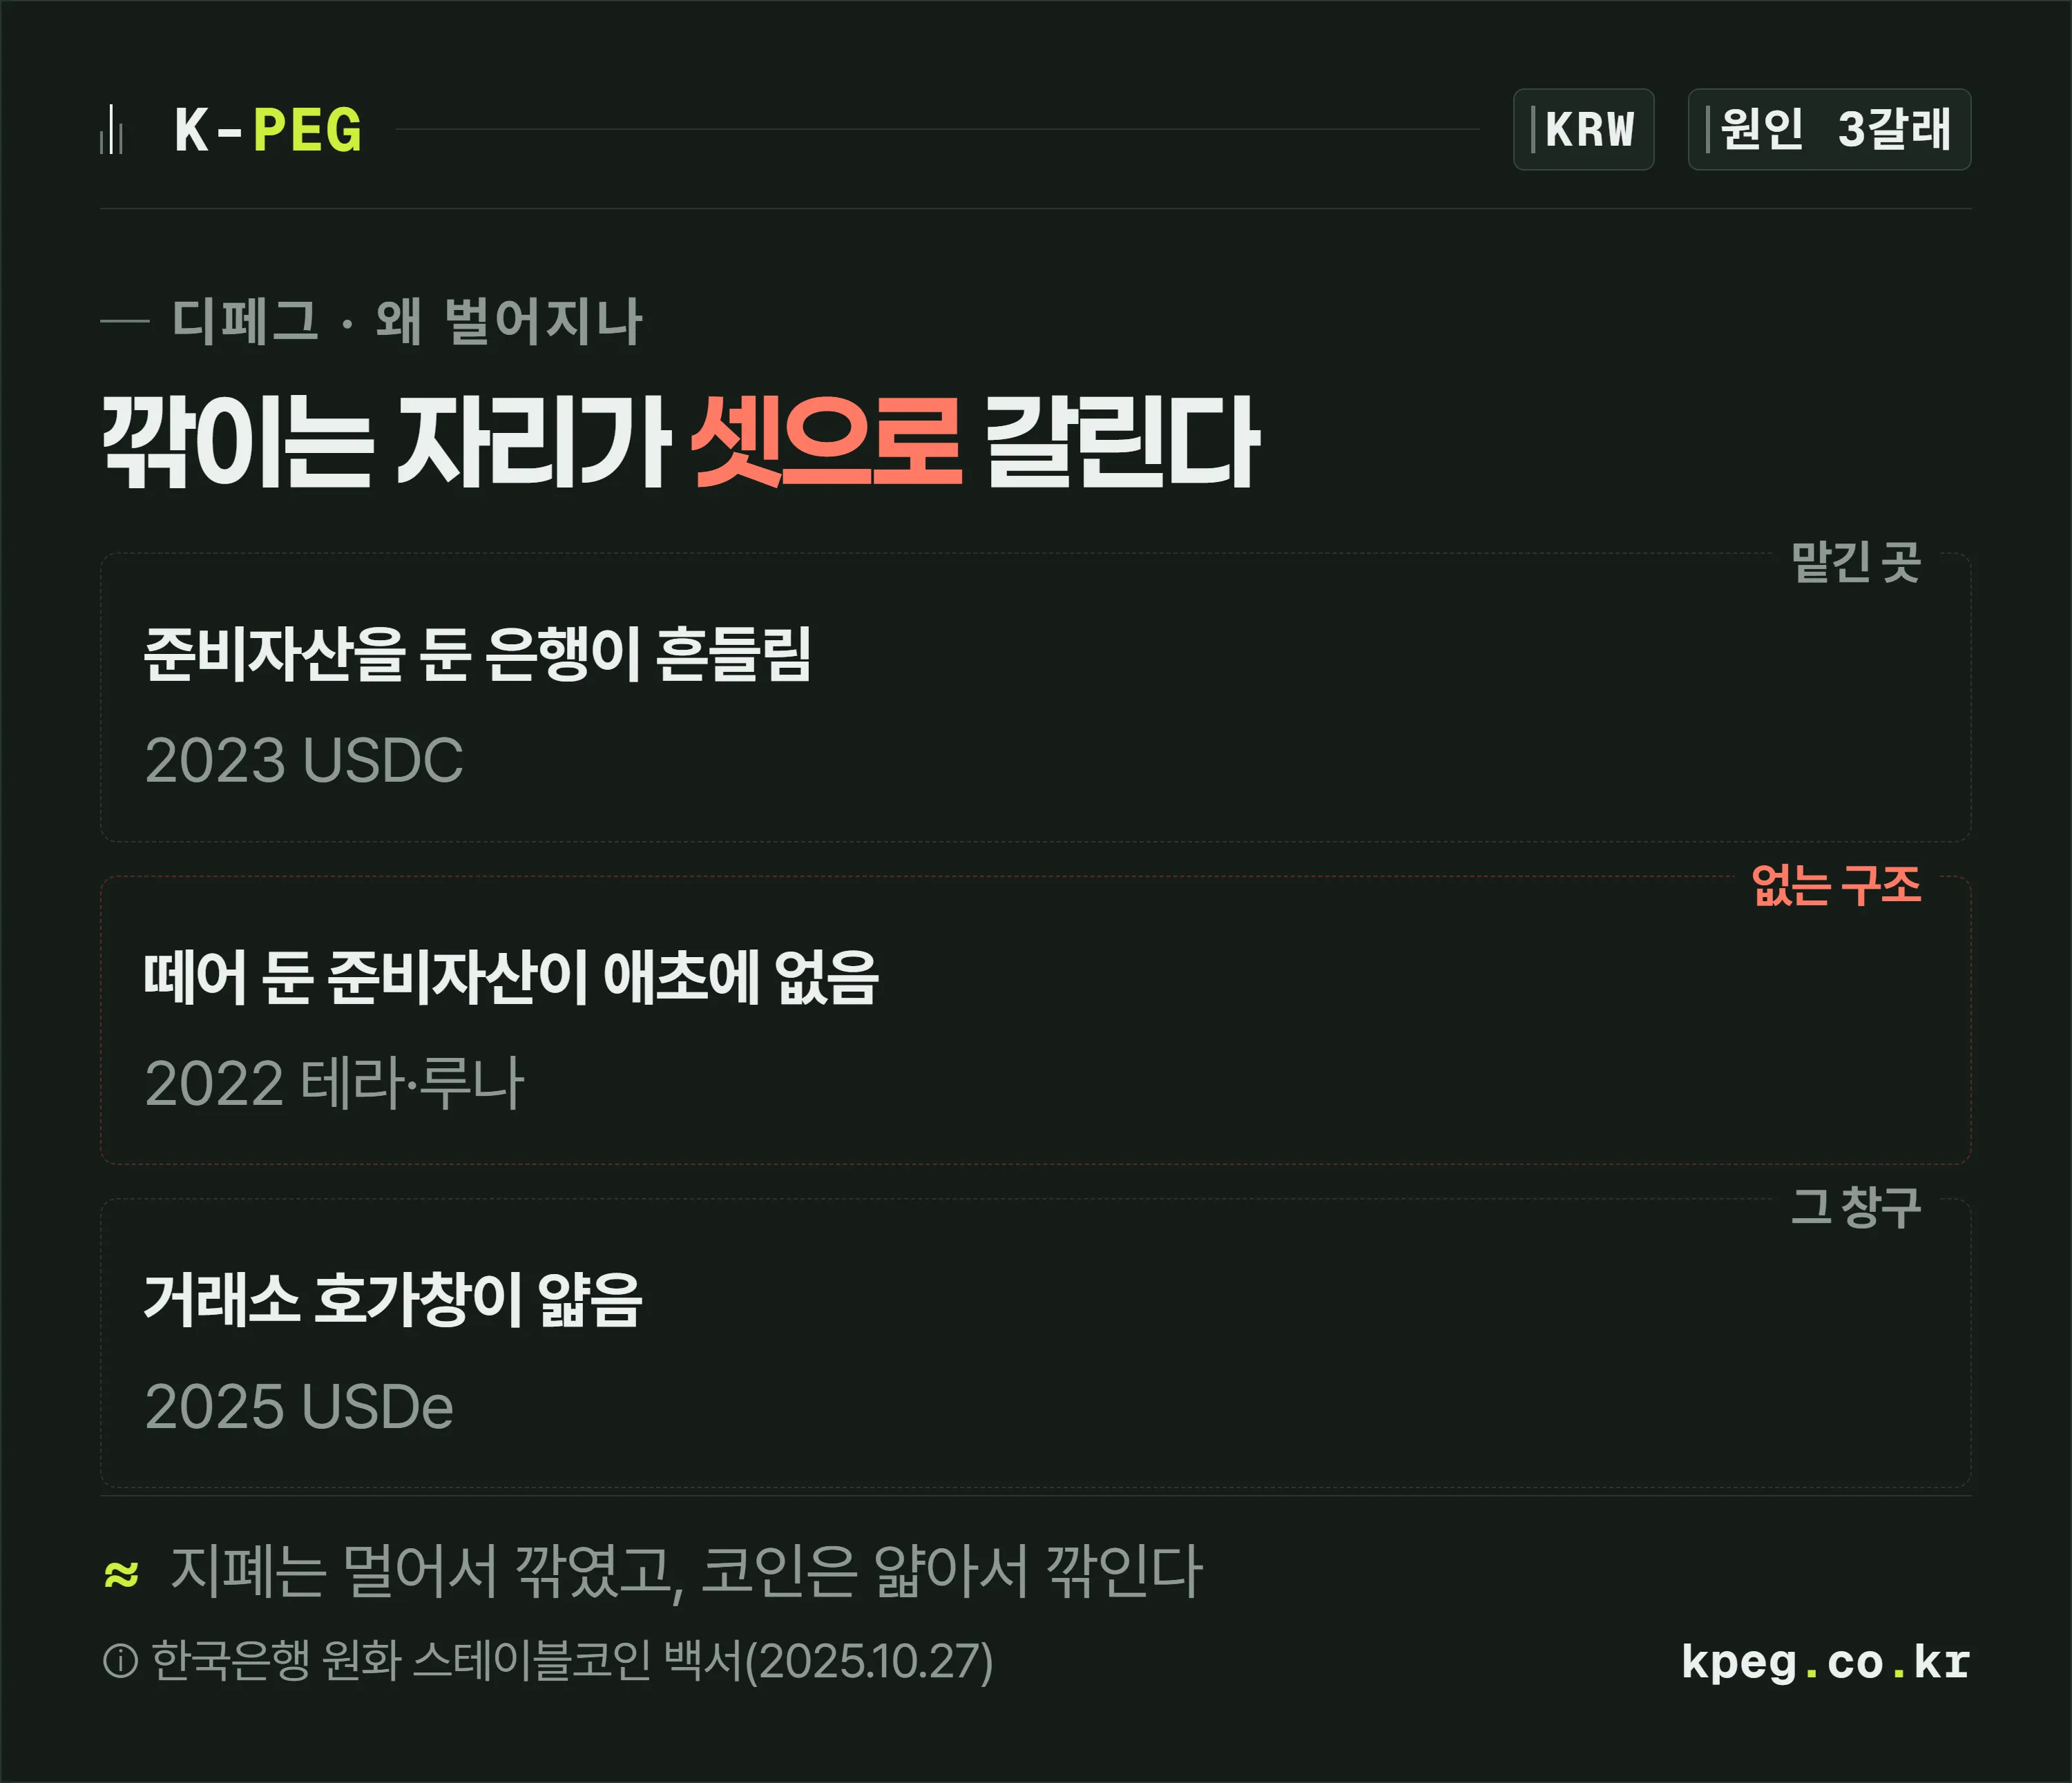
코인에는 그 거리가 없습니다. 지구 반대편에서도 같은 장부를 같은 순간에 봅니다. 그런데도 값은 깎여요. 깎이는 이유가 “멀어서”에서 다른 것으로 바뀐 겁니다. 무엇으로 바뀌었는지가 아래 세 갈래입니다.
준비자산이 100퍼센트인데 왜 값이 벌어지나요
부도가 나서가 아니라 원하는 때에 원하는 값으로 팔지 못할 수 있어서입니다. 한국은행은 이것을 유동성 위험이라고 부르고, 국채처럼 안전한 자산으로 채워 두어도 이 위험은 남는다고 적었어요.
준비자산이 무엇인지부터 풀고 가겠습니다. 발행사는 코인을 찍은 만큼의 돈을 따로 떼어 은행 예금이나 국채 같은 자산으로 들고 있습니다. 이 자산 뭉치를 준비자산이라고 불러요.
문제는 “값이 있는 것”과 “지금 당장 현금인 것”이 다르다는 데 있습니다. 국채는 안전하지만 파는 데 시간이 걸리고, 급하게 팔면 제값을 못 받아요. 사람들이 한꺼번에 돈으로 바꿔 달라고 하면 발행사는 이 자산을 서둘러 팔아야 하고, 서둘러 팔면 손실이 납니다.
그래서 한국은행 백서는 이렇게 적습니다. 발행량의 100퍼센트 이상을 준비자산으로 확보하는 것은 “가치를 안정적으로 유지하기 위한 최소한의 필요조건이지 그 자체가 안정적 가치를 절대적으로 보장하는 충분조건이라고 할 수는 없다”고요.
이게 추상적인 걱정이 아니라는 것은 숫자 두 쌍이 보여줍니다. 2008년 미국의 대표 머니마켓펀드였던 리저브 프라이머리 펀드는 리먼 브라더스 기업어음을 1.2퍼센트 들고 있었는데, 그 어음의 가치가 사라지자 이틀 만에 시가총액의 64퍼센트인 400억 달러어치 환매 요구가 몰렸어요.
2023년 USDC도 같은 모양이었습니다. 발행사 서클이 실리콘밸리은행에 넣어 둔 돈은 준비자산의 8퍼센트였는데, 하루 만에 시가총액의 18퍼센트인 78억 달러어치 상환 요구가 들어왔습니다.
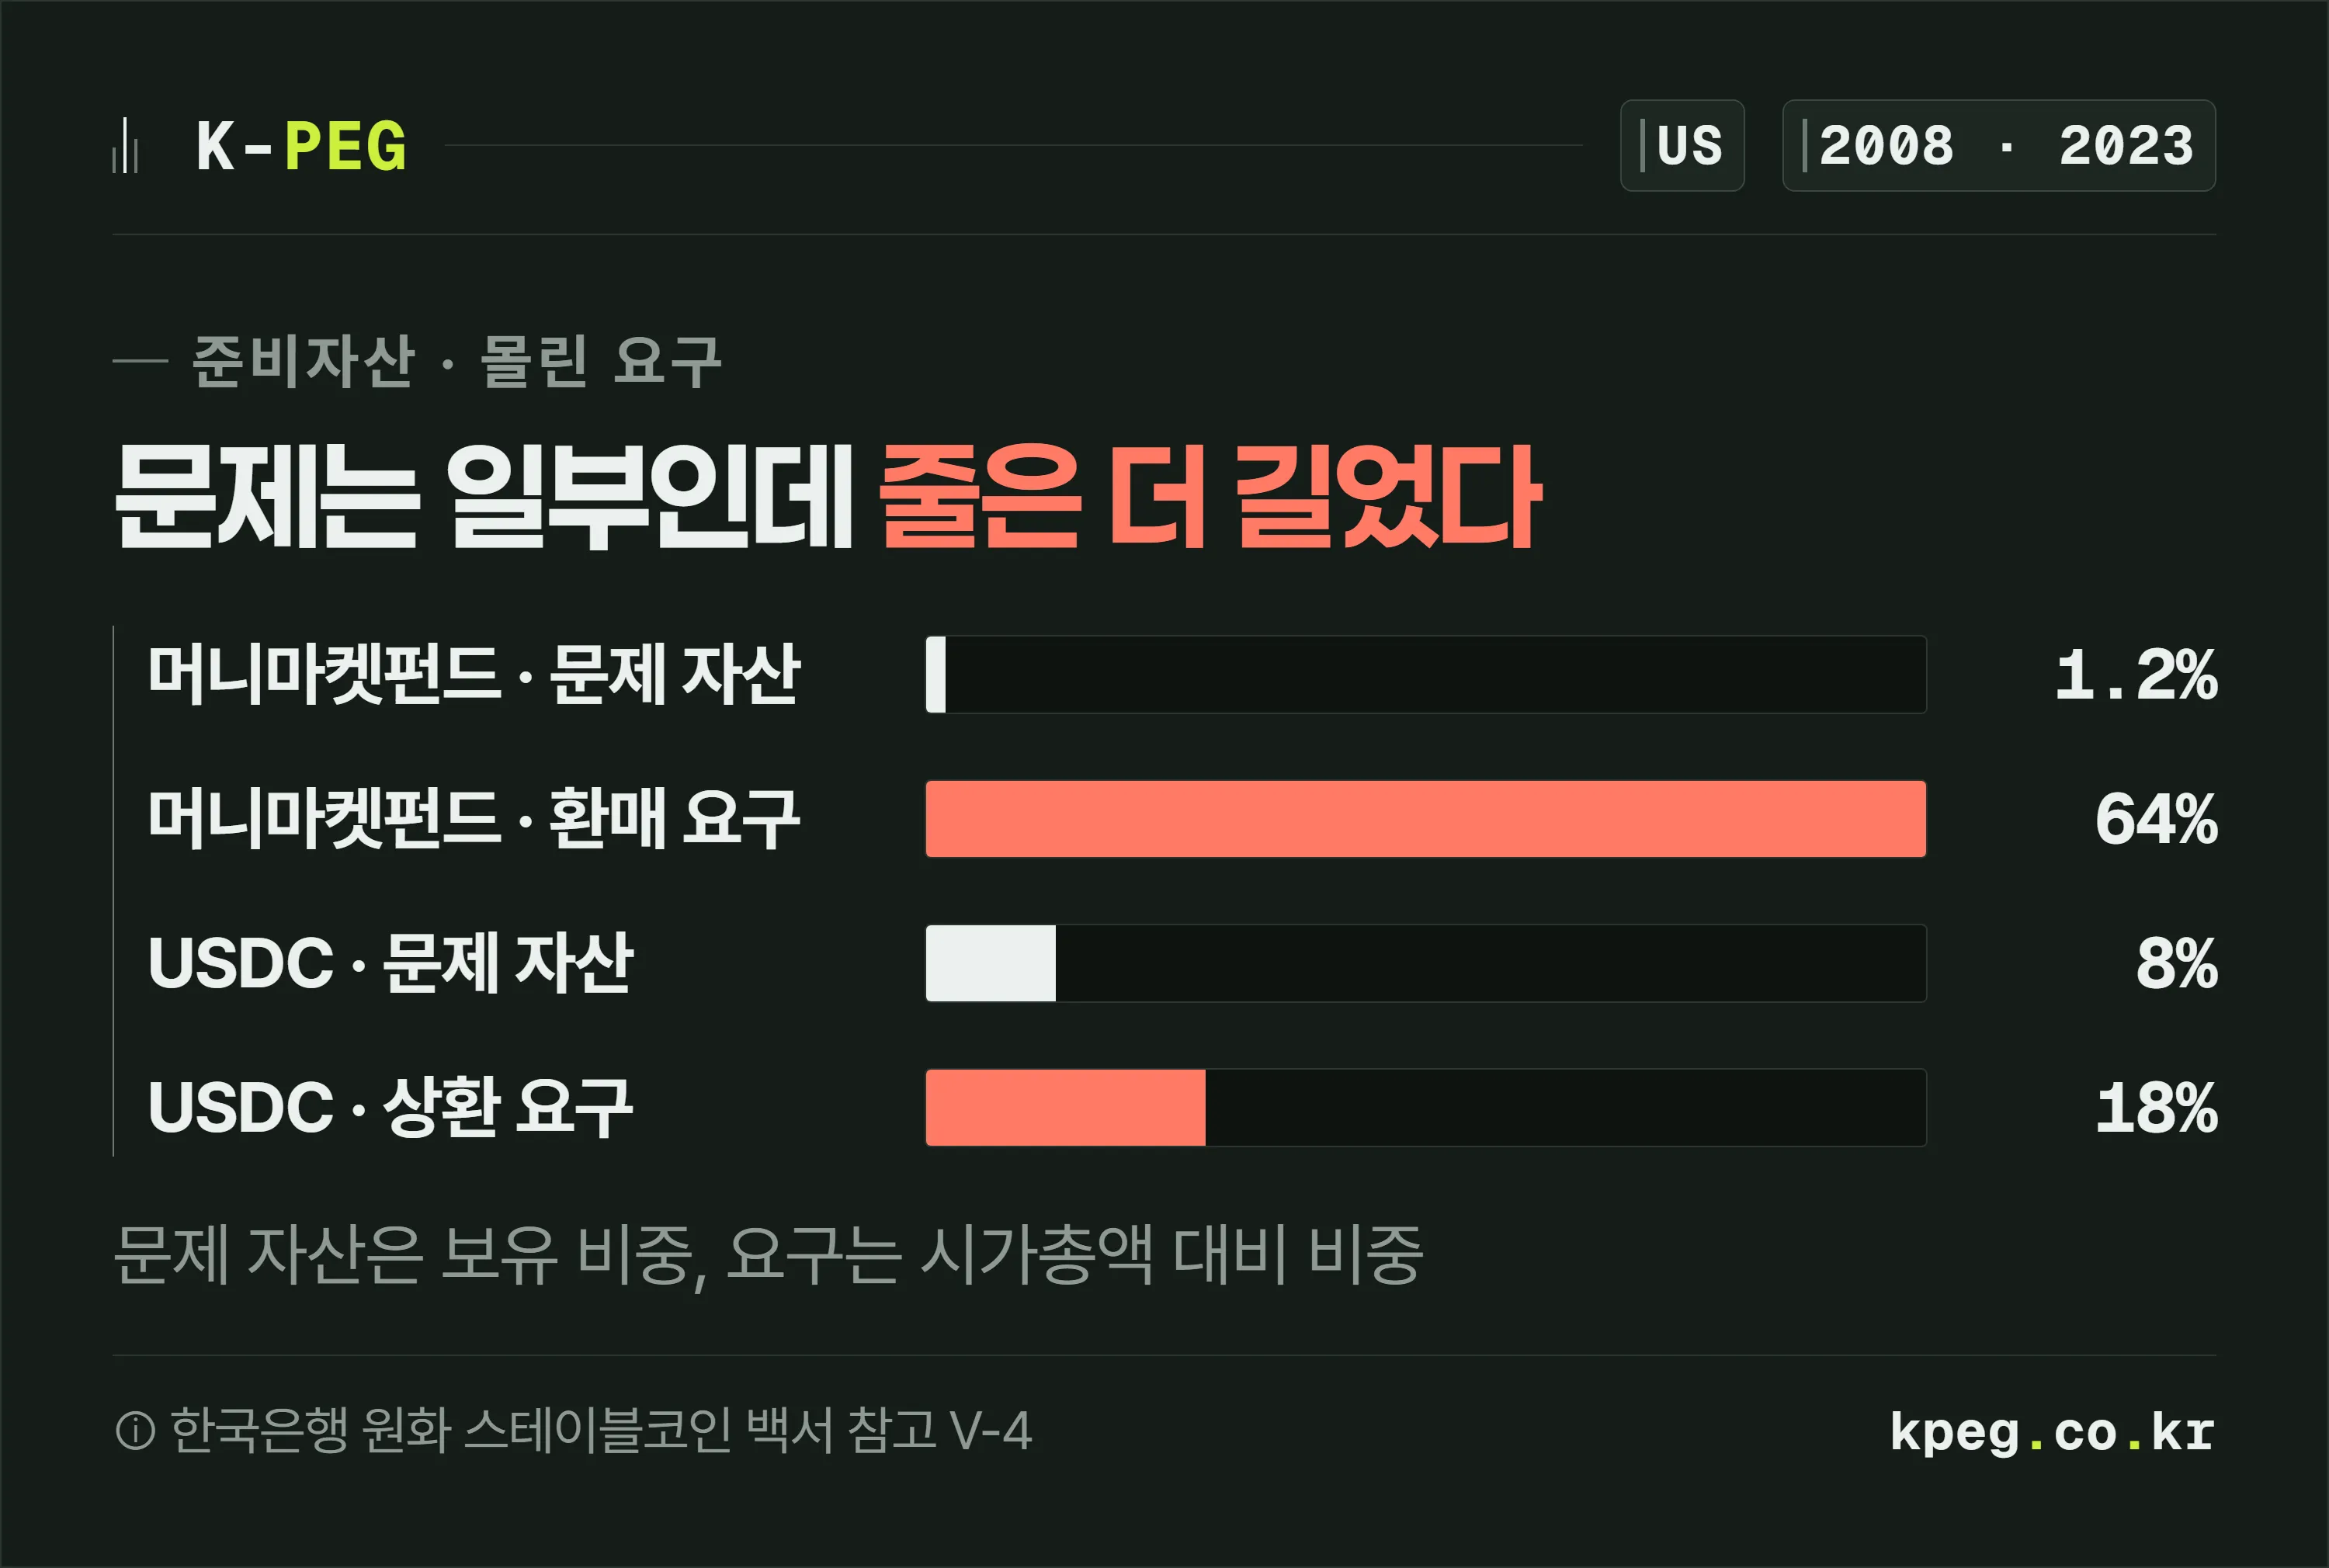
문제가 된 자산의 비중보다 돈을 빼겠다는 요구가 훨씬 컸다는 뜻이에요. 뉴욕 연방준비은행이 2024년에 낸 보고서도 스테이블코인 값이 0.99달러 아래로 내려가는 지점부터 상환이 빨라진다고 추정했습니다. 사람들은 준비자산 명세서를 계산해 보고 움직이는 게 아니라, 값이 1을 밑도는 것을 보고 움직입니다.
실제로 얼마나 벌어졌나요
한국은행이 백서에 기록한 사례만 놓고 봐도 이탈 폭이 5퍼센트에서 35퍼센트까지 벌어집니다. 원인이 셋 다 다르고, 그래서 되돌아온 방식도 달랐어요.
| 언제 | 무엇이 | 어디까지 | 원인 |
|---|---|---|---|
| 2022년 5월 | USDT | 0.95달러 | 다른 코인(테라·루나) 붕괴가 옮겨붙음 |
| 2023년 3월 | USDC | 0.88달러 | 준비자산을 맡긴 은행이 파산 |
| 2025년 10월 | USDe | 0.65달러 | 관세 발표로 시장이 급락하며 매도가 쏠림 |
| 2022~2025년 | EURC | 1퍼센트 밖 이탈 55회 | 유통량이 적어 상시로 흔들림 |
세 갈래를 갈라 보면 이렇게 됩니다. USDC는 준비자산을 맡긴 곳이 흔들린 경우고, 2022년 테라·루나는 애초에 떼어 둔 준비자산이 없는 구조였으며, USDe는 발행사 쪽이 아니라 그 거래소의 호가창에서 벌어진 일이었어요.
세 번째 유형은 특히 오해하기 쉽습니다. 파는 사람이 한 거래소에 몰렸는데 그 거래소에서 사겠다는 사람이 얇으면, 발행사 준비자산이 멀쩡해도 그 창구의 체결 가격은 내려갑니다. 그리고 그 값에 판 사람은 실제로 그 값만 받았어요.
2022년 테라·루나 때는 준비자산을 갖춘 USDT까지 0.95달러로 밀렸고, 시가총액이 830억 달러에서 730억 달러 아래로 100억 달러 넘게 줄었습니다. 한 코인의 사고가 옆 코인으로 옮겨붙는다는 뜻이에요.
원화 스테이블코인은 달러 코인보다 더 흔들릴까요
그럴 가능성이 있습니다. 한국은행은 유통량이 적은 비달러 코인의 이탈이 더 잦고 깊었다는 실측을 근거로, 원화 코인도 “달러 스테이블코인에 비해 변동성이 높고, 디페깅되는 사례가 더 빈번하게 발생할 가능성이 있음을 시사한다”고 적었어요.
근거로 든 것이 유로화에 연동된 코인들입니다. 최근 3년간 EURC와 EURT의 표준편차는 각각 0.005와 0.01이었고, 값이 1퍼센트 밖으로 벗어난 사례가 각각 55회와 257회였습니다. 3년에 55번이면 스무 날에 한 번꼴이에요.
이유는 규모입니다. 2025년 7월 말 기준 EURC의 유통량은 USDC의 0.3퍼센트 수준이었어요. 사려는 사람과 팔려는 사람이 얇게 깔린 시장에서는 같은 크기의 주문이 값을 훨씬 크게 밀어냅니다.
국제결제은행도 2023년 연구에서 인도 루피화나 싱가포르 달러화처럼 기축통화가 아닌 통화를 따라가는 코인의 변동성이 더 높다고 분석했습니다. 원화도 같은 자리에 있어요.
그렇다고 원화 코인을 받지 말라는 뜻은 아닙니다. 다만 “달러 코인도 잘 돌아가니까 원화 코인도 비슷하겠지”라는 유추는 근거가 약해요. 규모가 다르면 흔들리는 폭도 다릅니다.
벌어진 값은 누가 되돌려 주나요
정해진 사람이 없습니다. 2023년 USDC의 값이 돌아온 과정을 날짜별로 따라가 보면 이 말이 무슨 뜻인지 분명해져요.
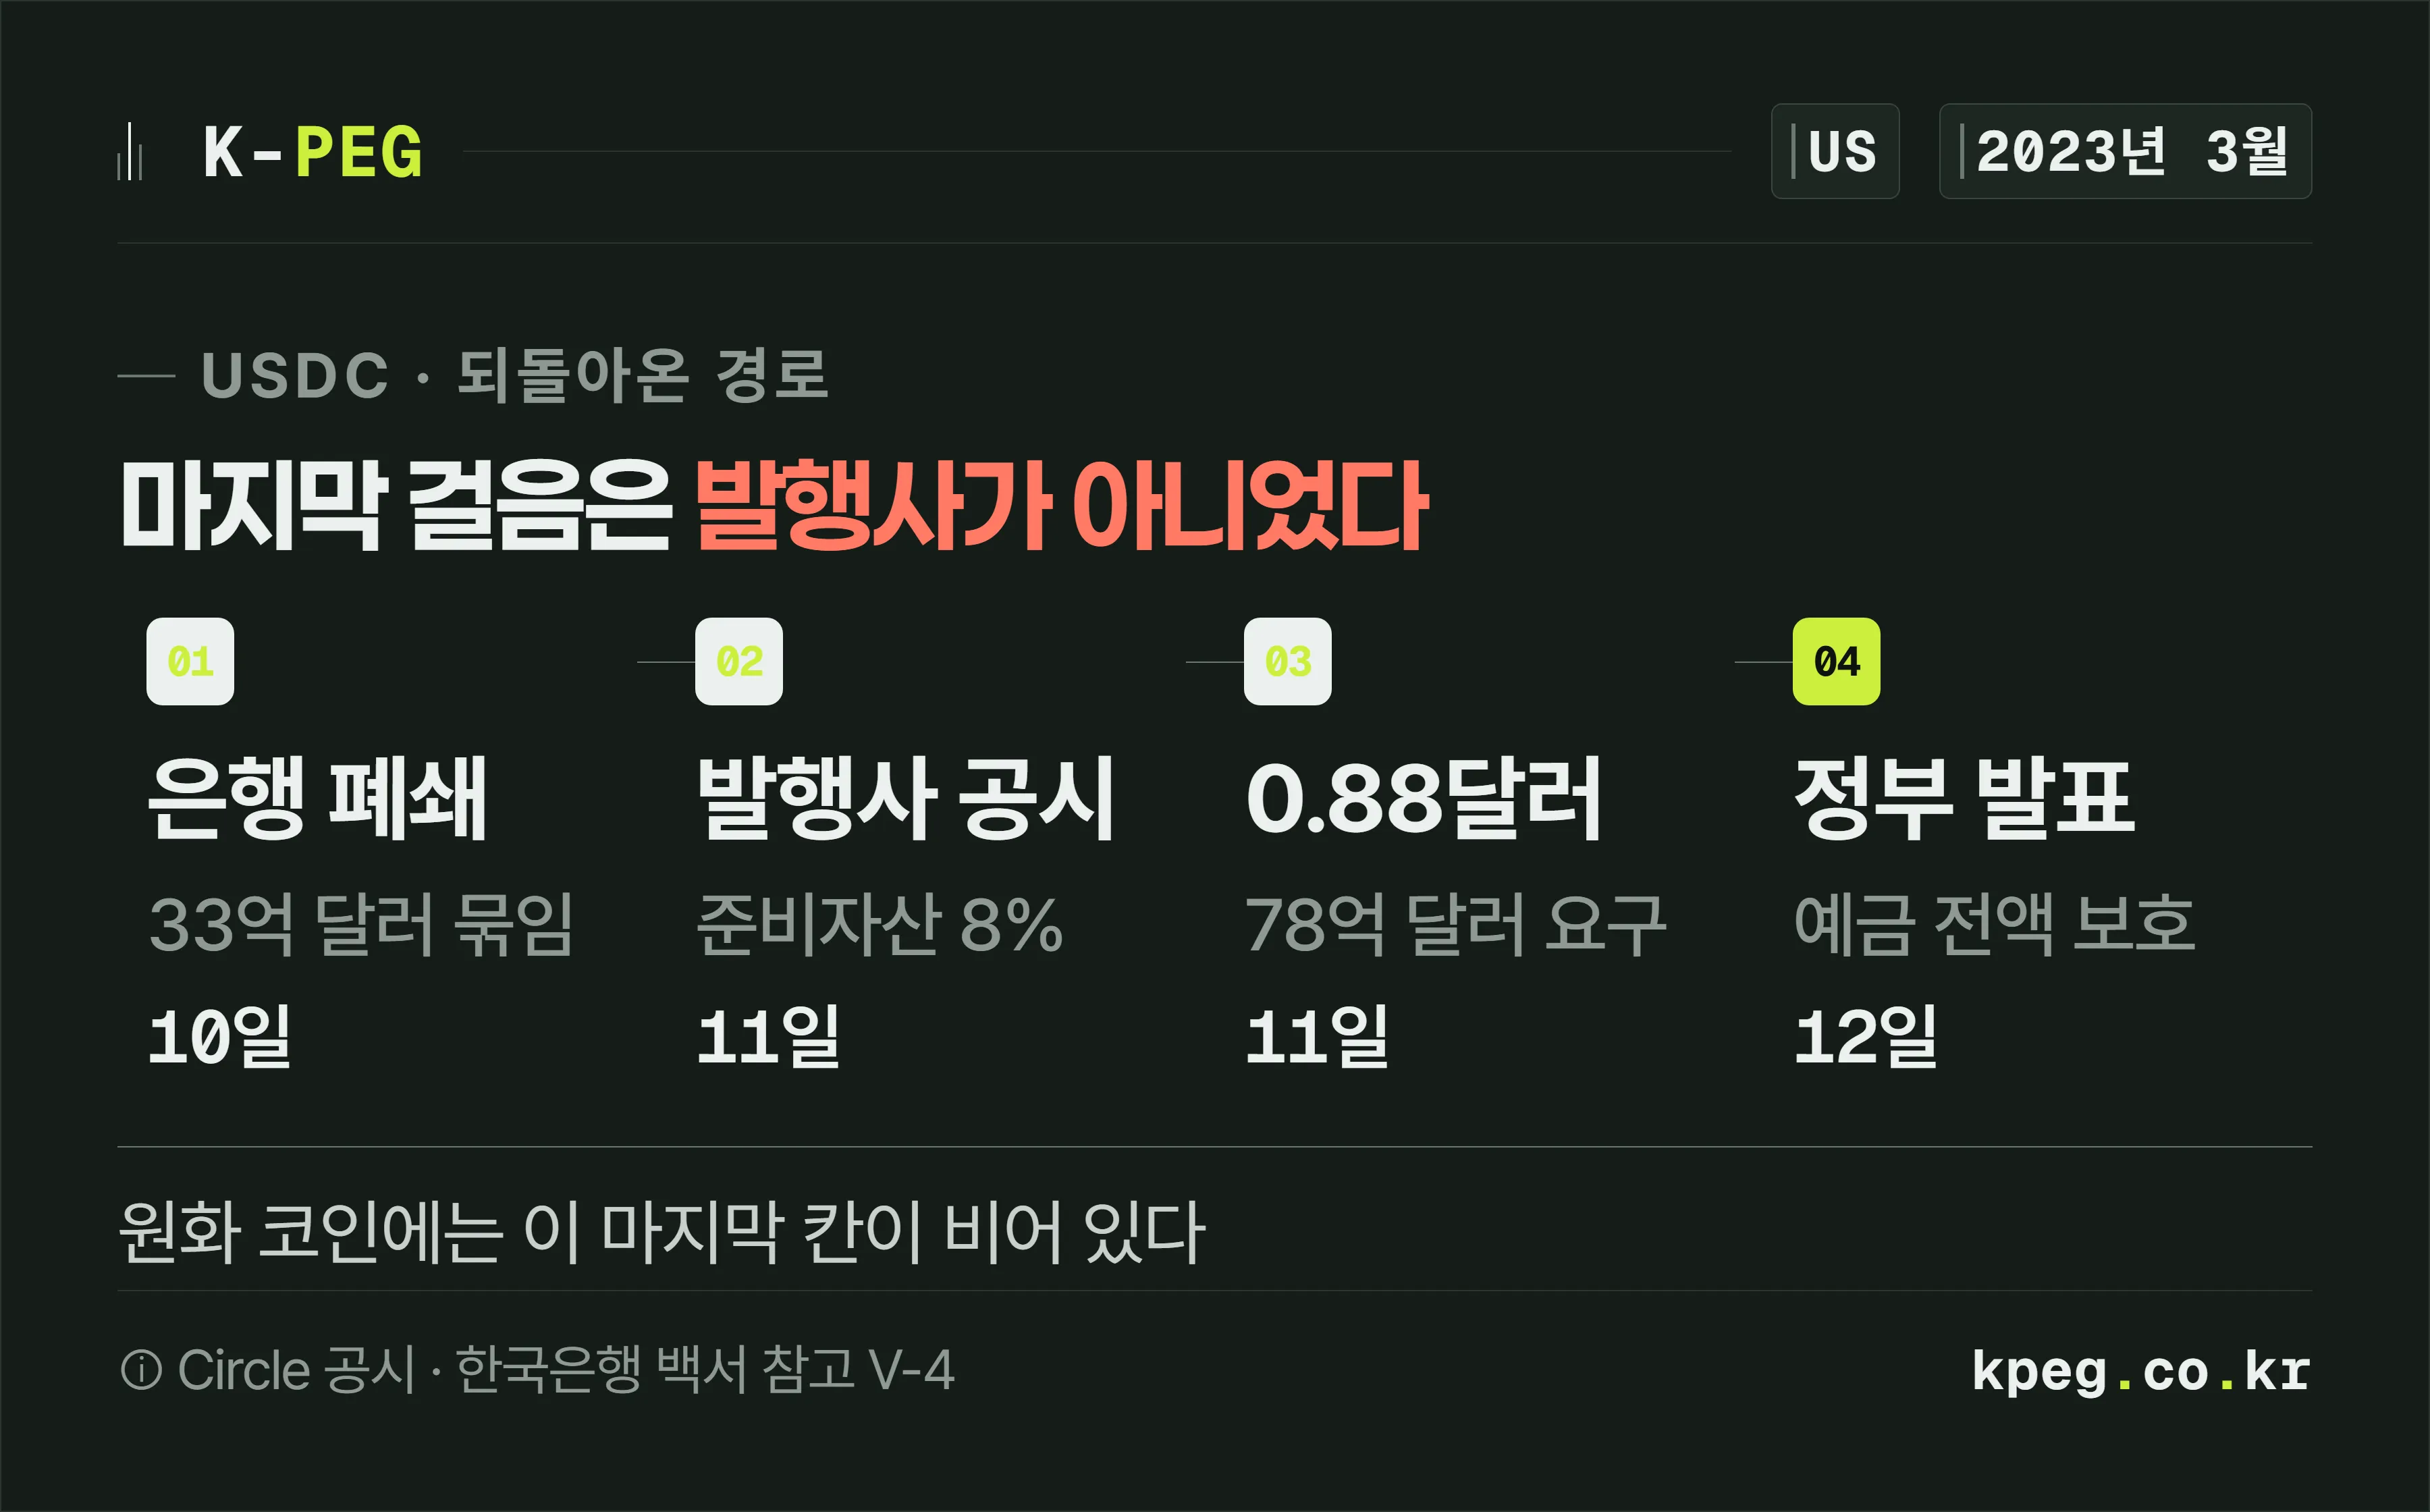
2023년 3월 10일 은행이 문을 닫자 발행사는 그 은행에 33억 달러가 묶였다고 알렸고, 다음 날 값은 0.88달러까지 내려갔습니다. 그리고 3월 12일에 미국 재무부와 연방예금보험공사, 연방준비제도가 예금보험 한도인 25만 달러를 넘는 예금까지 모두 보호하겠다고 발표하고 연준의 자금 공급이 실행되고 나서야 진정됐어요.
값을 되돌린 마지막 한 걸음은 발행사가 밟은 게 아니라는 뜻입니다. 그 은행에 돈을 넣어 둔 모든 예금자를 구제하겠다는 다른 나라 정부의 결정이 그 걸음이었어요.
원화 코인에는 그 걸음을 밟아 줄 사람이 아직 정해져 있지 않습니다. 한국은행 백서는 스테이블코인 발행사에 대해서는 은행과 달리 위기 때 중앙은행이 부족한 자금을 대 줄 수 없고, 보유자는 예금자와 달리 예금자보호법의 보호도 받지 못한다고 적었어요.
돈이 어느 층에 놓여 있느냐로 보면 이 차이가 눈에 들어옵니다.
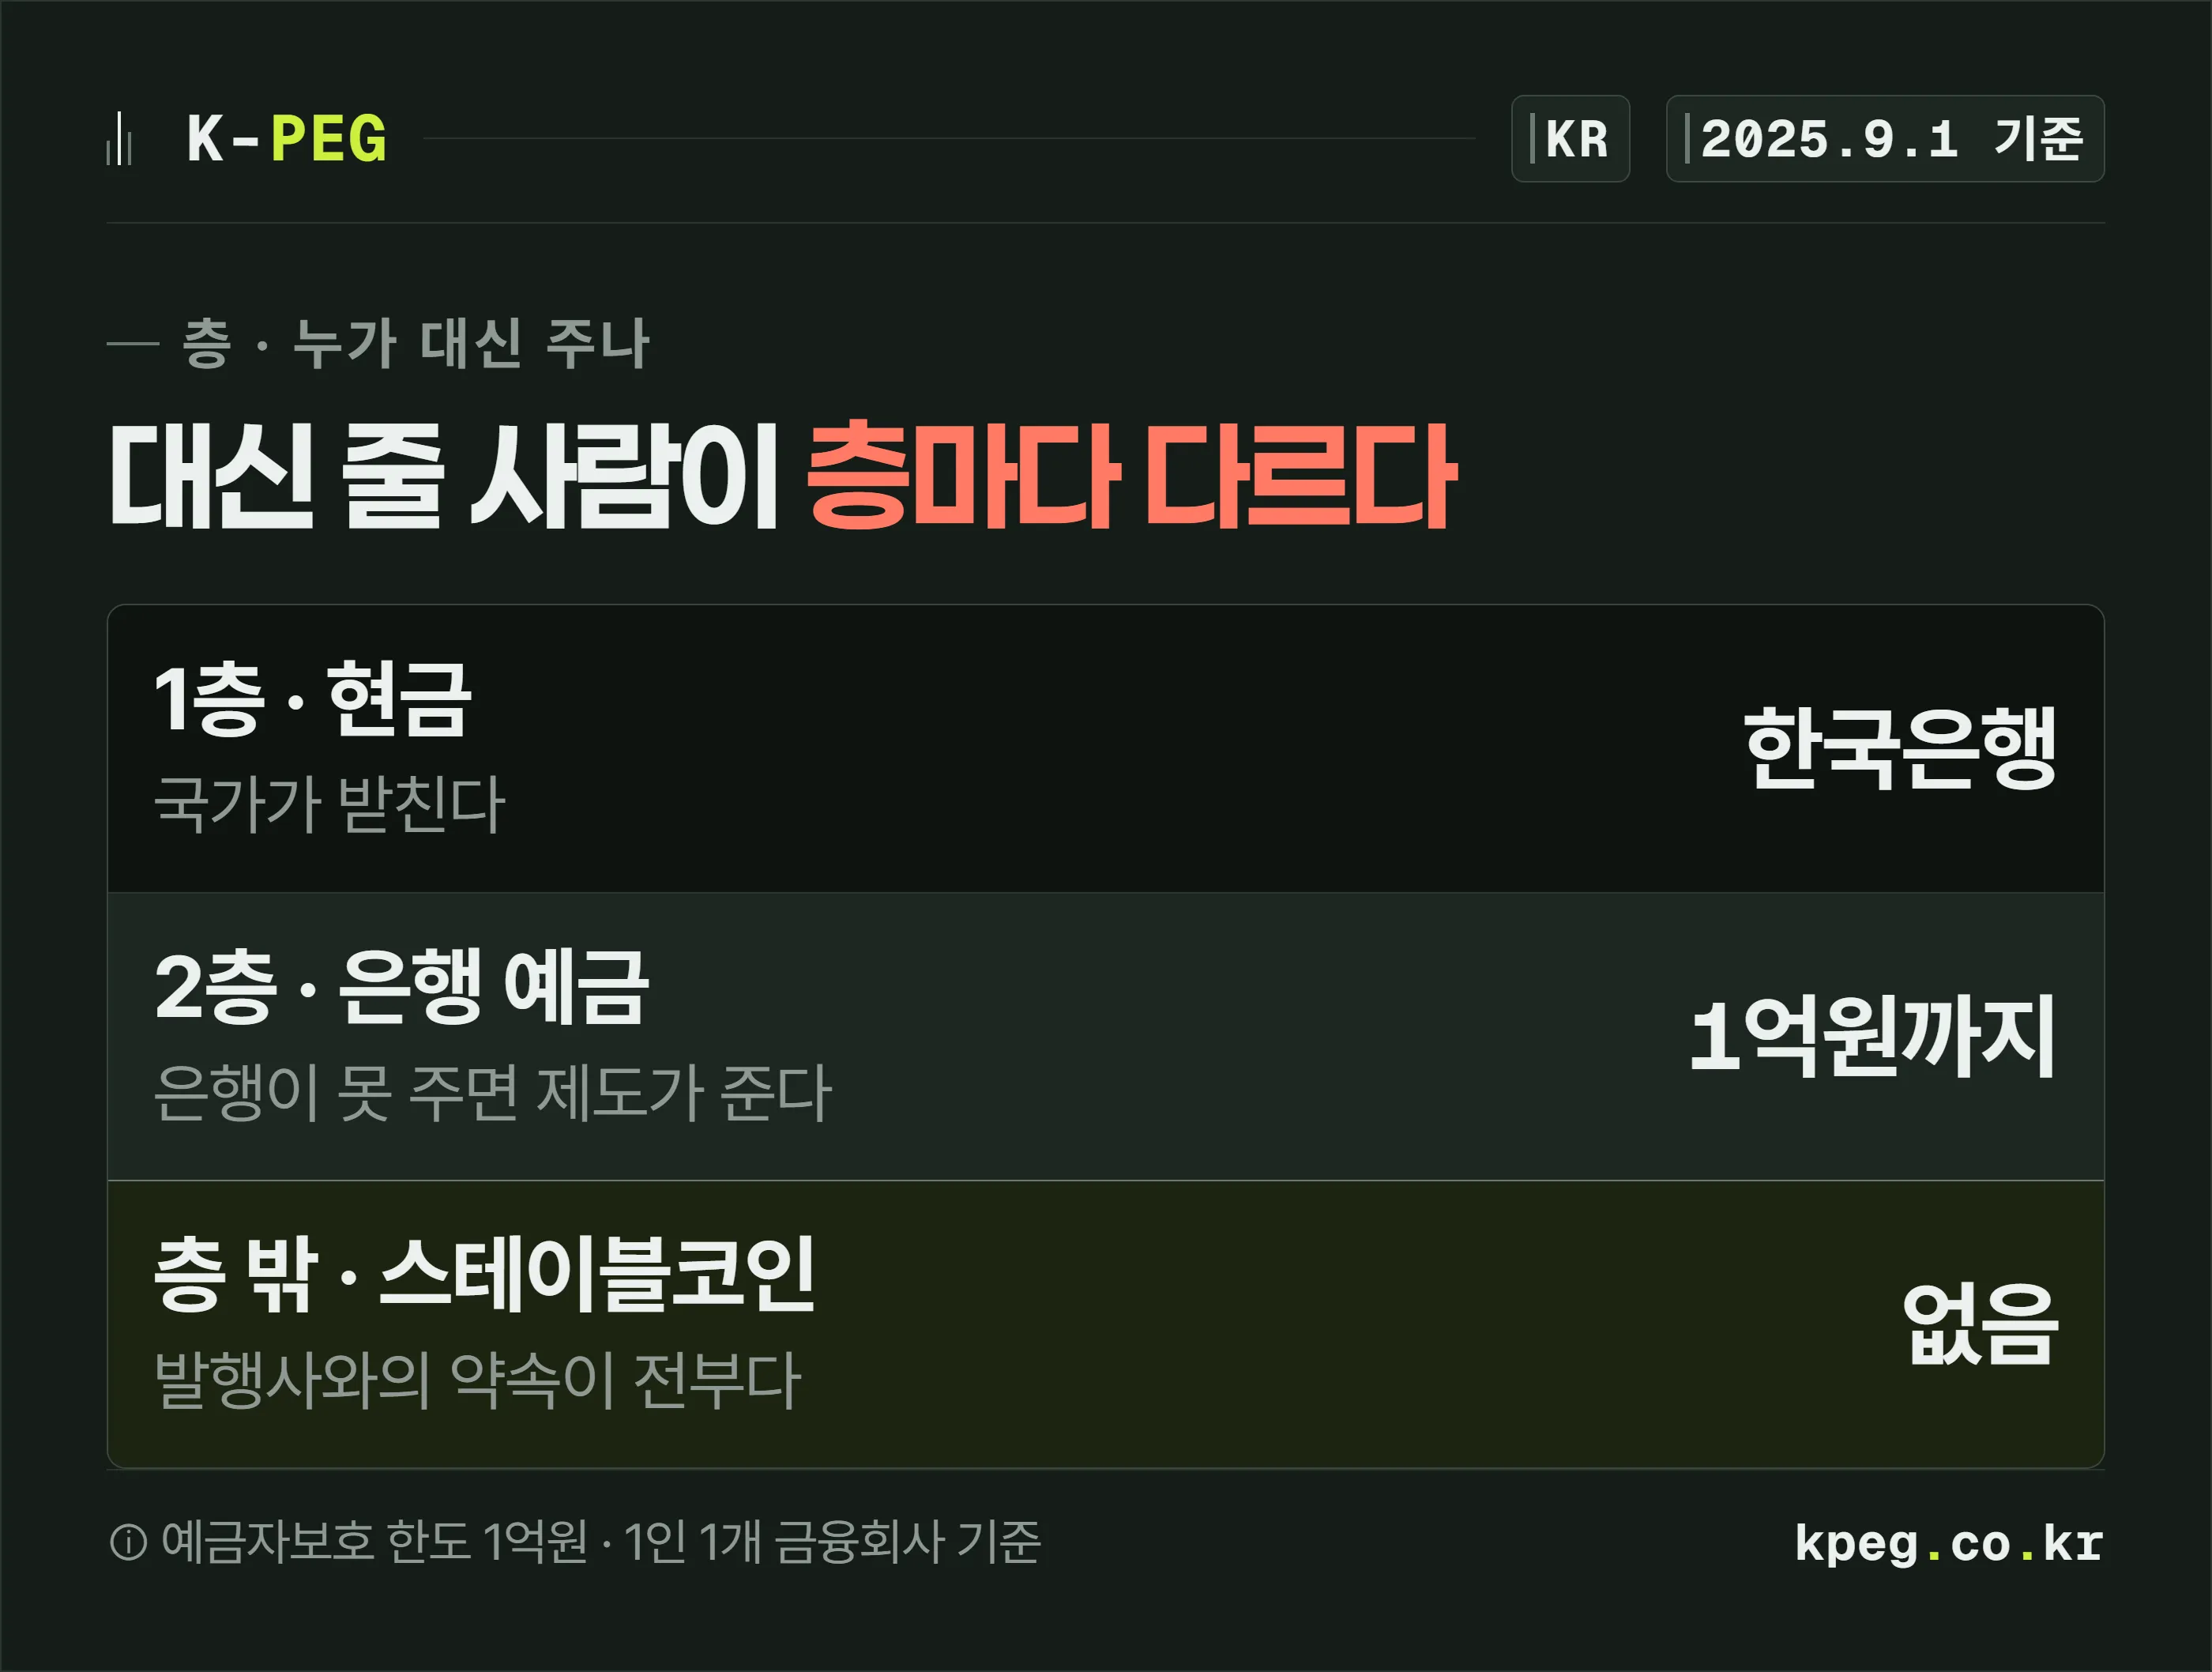
현금은 1층에 있고 국가가 받칩니다. 은행 예금은 2층이고, 은행이 못 돌려주면 예금자보호 제도가 1인·1개 금융회사 기준 1억원까지 대신 지급해요.
스테이블코인은 이 층 바깥에 있습니다. 값을 지키겠다는 발행사와의 약속이 전부이고, 그 약속이 깨졌을 때 대신 지급하는 제도가 붙어 있지 않아요. “안전한가”라는 질문의 답이 코인마다 다른 것이 아니라, 질문이 향하는 자리 자체가 예금과 다릅니다.
대금을 코인으로 받는 회사에는 어느 순간이 위험한가요
지갑에 도착한 뒤 그것을 팔아 원화가 통장에 들어오기까지의 구간입니다. 그 구간에 값이 움직이면 움직인 만큼은 우리 손해예요.
숫자를 넣어 보겠습니다. 5,000만원짜리 대금을 원화 코인 5,000만 개로 받았습니다. 이틀 뒤에 팔았는데 그때 값이 1개당 990원이었다면 통장에는 4,950만원이 들어와요. 50만원이 사라진 겁니다.
같은 계산을 유로 코인의 실측에 대입하면 감이 옵니다. 값이 1퍼센트 밖으로 벗어난 일이 3년에 55번이었으니 스무 날에 한 번은 이 정도 폭이 열렸다는 뜻이에요. 매달 대금을 코인으로 받는 회사라면 몇 번은 만나게 되는 크기입니다.
그래서 계약서에 무엇을 채무로 적었는지가 갈림길이 됩니다. “대금 5,000만원을 코인으로 지급한다”라고 적었다면 채무는 5,000만원이고 코인은 그 돈을 보내는 방법이에요. 값이 벌어져 4,950만원만 들어왔다면 50만원은 아직 받을 돈으로 남습니다.
반대로 “코인 5,000만 개를 지급한다”라고 적었다면 5,000만 개가 도착한 순간 거래처는 할 일을 다 한 것이 됩니다. 그다음의 값 변동은 우리 몫이에요. 같은 거래인데 한 줄의 표현으로 손실을 지는 사람이 바뀝니다.
돈이 아닌 것으로 대금을 받을 때 채권이 언제 사라지는지는 별도의 절차가 걸려 있습니다. 이 부분은 받을돈연구소의 대물변제로 미수금 받는 법 — 등기 전엔 변제가 아닙니다가 민법 제466조와 판례를 들어 자세히 다루고 있어요.
세금 쪽은 값이 벌어져도 흔들리지 않습니다. 코인으로 대금을 받아도 세금계산서에 적는 금액은 코인 시세가 아니라 우리가 판 물건이나 서비스의 시가이고, 이건 스테이블코인 부가세 — 코인으로 대금 받으면 세금계산서는?에서 조문으로 정리해 두었습니다. 받은 날 시가가 매출이자 취득가액이 되는 법인세 쪽은 코인 법인세 — 개인은 2027년부터, 법인은 이미 내고 있습니다를 보시면 됩니다.
그래서 지금 뭘 확인해 두면 될까요
받기 전에 물어볼 것과 받은 뒤에 남길 것이 나뉩니다. 어려운 것은 없고, 물어보지 않으면 나중에 확인할 방법이 없어지는 것들이에요.
받기 전에 거래처와 정할 것은 셋입니다.
- 채무를 원화 금액으로 적을지 코인 수량으로 적을지. 앞서 본 대로 손실을 지는 쪽이 바뀝니다
- 값이 벌어졌을 때 부족분을 누가 메우는지. “도착 시점 기준”인지 “원화로 바꾼 시점 기준”인지를 한 줄로 적어 둡니다
- 어느 코인인지. 발행사가 준비자산을 어디에 두는지, 확인 자료를 얼마나 자주 공개하는지를 봅니다
받은 뒤에 남길 것도 셋입니다.
- 도착한 날짜와 그날의 값, 그 값을 어디서 봤는지
- 판 날짜와 실제 체결된 값, 통장에 들어온 원화 금액
- 이 셋과 원래의 청구 건이 어떻게 연결되는지
마지막 항목이 실무에서 가장 잘 빠집니다. 지갑에는 수량만 남고 통장에는 원화만 찍혀서, 둘을 이어 주는 기록은 우리가 스스로 만들어야 하거든요.
값이 얼마나 벌어졌는지 확인하는 방법은 원화 스테이블코인 종류 2026 — 이미 나와 있습니다에 페그 상태를 읽는 법으로 정리해 두었고, 발행사 창구와 거래소 매도가 어떻게 다른지는 스테이블코인 상환 — 1원 약속과 거래소 매도가는 달라요에서 다뤘습니다. 아예 은행이 찍는 예금토큰과 스테이블코인 차이 — 찍는 사람이 다릅니다를 함께 보시면 왜 층이 갈리는지가 더 분명해져요.
관련 실무: 준비자산 보고서 읽는 법, KRW1 검증과 감사는 달라요
자주 묻는 질문
디페그가 무슨 뜻인가요?
발행사가 1개를 1원으로 바꿔 주겠다고 한 약속과 시장에서 실제로 팔리는 값이 벌어진 상태를 말해요.
준비자산이 100퍼센트면 값이 안 벌어지나요?
아닙니다. 한국은행은 100퍼센트 확보가 필요조건이지 충분조건은 아니라고 백서에 적었어요.
준비자산이 안전자산이면 왜 문제가 되나요?
부도가 아니라 원하는 시점과 가격에 팔지 못하는 유동성 문제로 상환 요구가 몰릴 수 있기 때문이에요.
원화 코인이 달러 코인보다 더 흔들리나요?
그럴 가능성이 있습니다. 한국은행은 유통량이 적은 비달러 코인의 이탈이 더 잦고 깊었다고 적었어요.
값이 벌어지면 누가 되돌려 주나요?
정해진 사람이 없습니다. 2023년 USDC는 미국 정부와 연준이 움직이고 나서야 값이 돌아왔어요.
대금을 코인으로 받으면 어느 구간이 위험한가요?
지갑에 도착한 뒤 팔아서 원화가 통장에 들어올 때까지의 구간이에요. 그 사이에 값이 움직입니다.
계약서에는 수량과 금액 중 무엇으로 적어야 하나요?
원화 금액을 채무로 적고 코인은 지급 수단으로 적으면 값이 벌어져도 부족분이 남습니다.
코인을 받으면 채권이 그 자리에서 없어지나요?
자동으로는 아니에요. 무엇을 얼마로 쳐서 받는지 서면으로 정해 두어야 다툼이 줄어듭니다.
출처
참조 4건 중 1차출처 4건 · 본문 6,490자 · 읽는 시간 17분
- 한국은행 — 디지털 시대의 화폐, 혁신과 신뢰의 조화: 원화 스테이블코인의 주요 이슈와 대응방안(2025.10.27) 참고 V-3·V-4 PRIMARY
- Circle — 3.3 Billion of USDC Reserve Risk Removed, Dollar De-peg Closes (2023.3.13 발행사 공시) PRIMARY
- 뉴욕 연방준비은행 Staff Report No.1073 — Runs and Flights to Safety: Are Stablecoins the New Money Market Funds? PRIMARY
- 원화 스테이블코인 KRW1 공식 안내 — 준비자산·검증 고지 PRIMARY